30元增值包医惠保 医惠保1号自费6800能报多少
-
30元,增值,包医,惠保,医惠,保,1号,自费,6800,

- 包包品牌-满福包包网
- 2026-10-30 18:08
- 满福包包网
30元增值包医惠保 医惠保1号自费6800能报多少 ,对于想购买包包的朋友们来说,30元增值包医惠保 医惠保1号自费6800能报多少是一个非常想了解的问题,下面小编就带领大家看看这个问题。
每年仅需30元,就能为一份惠民保险增加一道强力保障——这听起来像是一个不可思议的“金融魔术”。这就是“江苏医惠保1号”的30元增值包。无数参保人心中最直接、最迫切的疑问莫过于:如果我买了这个增值包,在保险年度内,医保报销后自己还需要承担6800元的医疗费用,那么,这个增值包到底能为我报销回来多少钱?这30元的投入,究竟能产生多大的“杠杆效应”?今天,我们就将层层剥开“医惠保1号”及其增值包的理赔规则,用最清晰的计算逻辑,为你揭晓“自费6800元”背后的报销真相。这不仅关乎几十元的保费,更关乎未来可能面临的数万元医疗支出风险,读懂它,就是为自己和家人握紧一份实实在在的安全感。
基石:理解“医惠保1号”的双重保障结构
要算清30元增值包的账,首先必须看清它所在的“舞台”——“江苏医惠保1号”主体保障。这不是一个孤立的附加险,而是构建在主体保障之上的“加强层”。
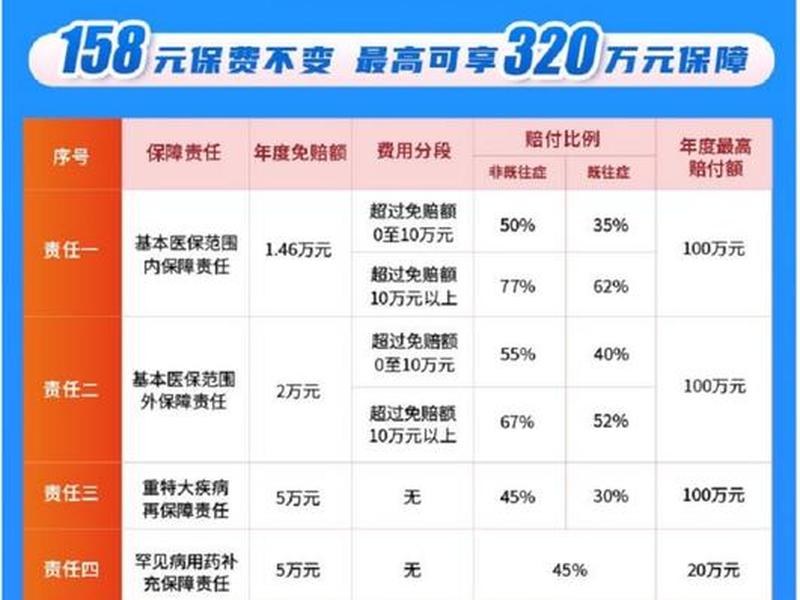
主体保障的四重防线。“江苏医惠保1号”本身提供了四重保障:责任一保障医保政策范围内的自付费用;责任二保障医保政策范围外的自费费用;责任三针对重特大疾病再补充;责任四则包含部分特殊药品费用。每一层都有其独立的起付线(免赔额)和报销比例。这四重保障构成了应对大额医疗支出的基础网络,其设计初衷是防止“因病致贫、因病返贫”。
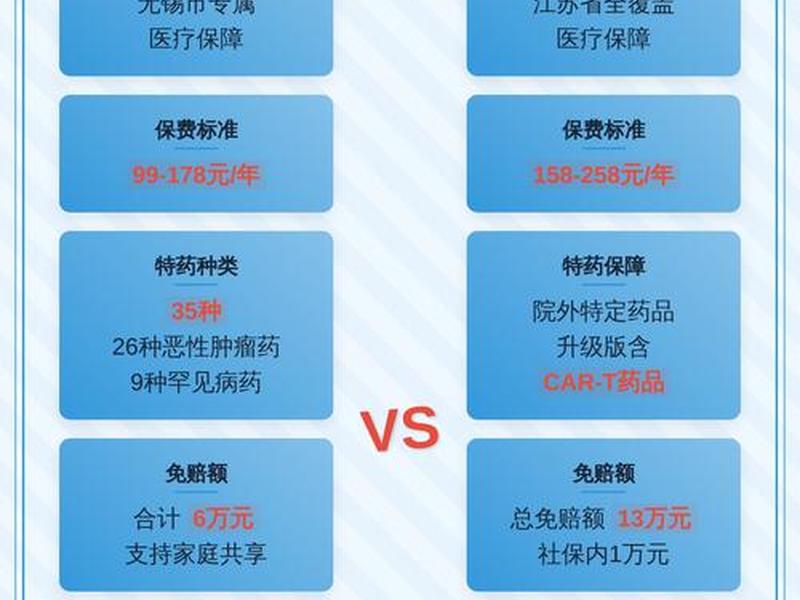
30元增值包的精准定位。增值包并非重新建立一套保障体系,而是针对主体保障中的“责任二”进行升级强化。责任二保障的是医保目录外的住院及门特治疗费用,这部分往往是患者负担最重、最不可预测的。增值包的作用,就是显著降低责任二的年度累计起付线,并提升其报销比例。可以把它想象为主体保障“责任二”的一剂“强化针”,用极低的成本,显著放大对自费医疗费用的保障能力。
购买的逻辑前提。一个关键前提是:必须首先投保“江苏医惠保1号”主体,才能附加购买这份30元的增值包。二者是“基础套餐”与“升级选项”的关系。所有的理赔计算,都遵循“先主体、后增值”的先后顺序。理解了这层主从关系,我们才能进入下一步具体的测算。
关键:破解“6800元自费”的理赔计算逻辑
当我们说“自费6800元”时,这通常指的是在医保报销后,个人需要现金支付的总额。但这6800元,在“医惠保1号”的理赔体系中,需要被“拆分”到不同的保障责任池中进行核算。
第一步:费用性质拆分。这6800元个人自费,并非一个混沌的整体。它需要被区分为两大类:医保政策范围内的个人自付部分(符合医保目录但按比例需要自己付的钱),和医保政策范围外的完全自费部分(医保完全不报销的药品、耗材、诊疗项目)。只有后者,即完全自费部分,才进入“责任二”以及“增值包”的保障范围。假设这6800元中,有2000元属于医保内自付,4800元属于医保外完全自费。
第二步:主体保障的责任二理赔计算(未买增值包)。如果仅购买了主体保障,责任二的年度起付线为2万元,报销比例假设为55%(具体比例以当年条款为准)。那么,对于4800元的医保外费用,由于未达到2万元起付线,主体保障的责任二报销金额为0元。患者需要自行承担这全部的4800元。
第三步:增值包加持后的责任二理赔计算(购买增值包)。购买了30元增值包后,责任二的规则发生重大变化:起付线从2万元大幅降至8000元,同时报销比例从55%提升至72%。现在,我们重新计算:医保外费用4800元,仍未达到增值包下调后的8000元起付线。即使购买了增值包,本次依然无法获得报销。
这个计算过程揭示了核心痛点:单次或短期累计的“6800元自费”,很可能因为其中医保外费用的部分未能触及调整后的起付线,而无法获得增值包的理赔。增值包的威力,在于应对长期、持续、高额的医疗支出场景。
核心:起付线“门槛”与报销比例“杠杆”
增值包的30元保费,主要购买了两个核心权益:起付线的降低和报销比例的提高。这两者共同作用,决定了保障的“灵敏度”和“力度”。
起付线从2万降至8000元的战略意义。2万元到8000元,这1.2万元的差距,是保障门槛的质变。对于许多需要长期服用医保外靶向药、使用昂贵自费耗材的慢性病或重大疾病患者来说,累计医疗费用超过8000元并非小概率事件。降低起付线,意味着保障可以更早介入,更快地缓解患者的经济压力。它让保障的“触发点”提前了,覆盖的人群和场景更广了。
报销比例从55%提升至72%的财务价值。报销比例是保障强度的直接体现。假设全年医保外费用累计达到10万元,在购买增值包的情况下,可报销金额为:(100,000
双重优化下的保障曲线。起付线降低和报销比例提高,共同塑造了一条更“优越”的保障曲线。这条曲线起点更低(更容易获得赔付),斜率更大(同样费用报销更多)。它尤其向那些医疗费用集中在医保外、且需要长期治疗的家庭,伸出了更有力的援手。这30元,买的就是这条更优曲线的“入场券”。
场景:描绘增值包真正发挥威力的典型画像
那么,在什么样的具体场景下,这30元增值包的价值会从“潜在可能”变为“触手可及的现实”呢?以下几个画像或许能给你更直观的感受。
画像一:癌症靶向/免疫治疗患者。许多疗效显著的抗癌靶向药、免疫治疗药物尚未纳入医保,或仅在特定适应症内报销。患者每月药费动辄数万元,且需长期维持。一个疗程下来,医保外费用轻松突破十万。增值包降低的起付线和提高的报销比例,能为这样的家庭分担数万元乃至十数万元的经济重担,30元保费的价值在此刻体现得淋漓尽致。
画像二:重症手术中使用昂贵自费耗材。例如心脏瓣膜手术、骨科关节置换手术中,患者常面临选择:用医保基础的耗材,还是性能更好、但需完全自费的高价耗材。一套高端耗材价格可能在数万元。如果选择自费耗材,其费用将计入医保外。当这类费用累计超过8000元后,增值包就能开始按72%的高比例进行报销,极大地减轻了患者选择优质医疗资源时的经济顾虑。
画像三:慢性病长期管理中的自费项目。如糖尿病患者长期使用的新型胰岛素或监测设备,类风湿患者使用的生物制剂等。这些费用可能单次不高,但经年累月,年度总额非常可观。增值包使得这些持续性的、中等额度的医保外支出,也有了获得补偿的可能,为慢性病患者的长期治疗提供了稳定的经济支持预期。
提醒:理性看待,厘清常见认知误区
在理解增值包巨大潜力的也必须保持理性,避开几个常见的认知误区,避免产生不切实际的预期。
误区一:“买了增值包,花多少报多少”。这是最大的误解。增值包乃至整个“医惠保1号”,都是补偿型保险,遵循损失补偿原则。它有明确的免责条款(如既往症免责、特定项目免责)、起付线、报销比例和封顶线。它解决的是大额、灾难性医疗费用风险,而非日常小额医疗开销。30元增值包是强化了对抗大额风险的能力,并非将保险变成“全额报销卡”。
误区二:“任何6800元自费都能报”。如前所述,能否报销取决于这6800元中有多少属于医保外费用,以及该费用是否已达到增值包下调后的年度累计起付线。如果6800元全是医保内自付,则与责任二及增值包无关;如果医保外部分只有3000元,未达8000元线,同样无法报销。它关注的是医保外费用的年度累计额。
误区三:“30元保费,等于零成本博弈”。虽然30元成本极低,但它依然是一份严肃的保险契约。投保时需进行健康告知(如有),需仔细阅读条款了解保障范围、免责内容、理赔流程。它不应被冲动购买,而应在理解其“强化大额医保外风险保障”的核心功能后,结合自身健康状况和风险担忧,做出的理性决策。
决策:如何判断自己是否需要这30元增值包?
我们回归到最现实的决策问题:我,到底需不需要花这30元购买这个增值包?你可以通过一个简单的自我评估来寻找答案。
评估你的医疗费用风险结构。回顾家庭过往的医疗记录,或评估未来的健康风险,你的医疗支出中,医保外自费项目(进口药、特殊耗材、特需诊疗)的占比和金额预期高吗?如果答案是肯定的,或者你希望在未来有更多选择优质自费医疗资源的空间,那么增值包就非常值得考虑。
衡量你的风险承受能力与担忧程度。即使目前健康,你是否对“未来万一患上大病,天价自费药拖垮家庭”抱有深深的担忧?这30元,可以看作是为这份担忧购买的一份价格极低的“安心”。它提供的是一种财务上的“备份方案”和心理上的“安全垫”。
理解“保险杠杆”的本质。保险的核心功能是以确定的小额支出(保费),转移不确定的大额损失(医疗费)风险。30元增值包,是将这个杠杆的“支点”调得更优,让你用同样的微小成本,有可能撬动更大额的风险保障。它不适合用于追求短期回报,其价值体现在长期的风险对冲之中。
回到最初的问题:“医惠保1号自费6800能报多少?”答案并非一个固定数字,而是一个充满变量的公式。它取决于这6800元的费用构成、年度累计情况,以及你是否购买了那关键的30元增值包。对于单次、低额的医疗支出,增值包可能无法显现作用;但对于长期、高额的医保外医疗花费,这30元却能扮演“四两拨千斤”的关键角色。它用一杯咖啡的价格,为你本就坚实的“医惠保1号”保障,额外加固了一道应对高额自费风险的防线。在健康风险不确定的世界里,这份看似微小的加固,或许正是通往从容与安心的一道重要桥梁。
以上是关于30元增值包医惠保 医惠保1号自费6800能报多少的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:30元增值包医惠保 医惠保1号自费6800能报多少;本文链接:https://www.all51.com/pp/321575.html。
猜你喜欢
- 30元大额医保报销范围 - 30元大额医保报销范围是什么 2026-10-30
- 30元包邮热销;30元以内 东西 2026-10-30
- 30元包包款式推荐(30元包包款式推荐视频) 2026-10-30
- 30元包包店,300元包包 2026-10-30
- 30元包包品牌有哪些 30元包包品牌有哪些牌子 2026-10-30
- 30元包包品牌推荐(30元包包品牌推荐大全) 2026-10-30
- 30元包包品牌排行榜(30元包包品牌排行榜前十名) 2026-10-30
- 30元包包品牌排行榜前十(30元包包品牌排行榜前十名) 2026-10-30
- 30元包包品牌排行榜、30元包包品牌排行榜最新 2026-10-30
- 30元包包品牌型号 30元包包品牌型号是什么 2026-10-30