400以内的个税需要补吗,400以内的个税交了能退吗
-
400,以内,的,个税,需要,补吗,,,交了,能退,吗,

- 包包品牌-满福包包网
- 2026-10-30 21:41
- 满福包包网
400以内的个税需要补吗,400以内的个税交了能退吗 ,对于想购买包包的朋友们来说,400以内的个税需要补吗,400以内的个税交了能退吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
每到个人所得税汇算清缴时节,“补税”与“退税”便成为全民热议的话题。其中,一个看似微小却牵动无数打工人心弦的疑问浮出水面:如果应补税额不超过400元,还需要补缴吗? 反之,如果平时已经预缴了税款,但年度算下来税款不足400元,这部分已经交出去的钱,还能不能退回来? 这区区400元,仿佛一个神秘的“分水岭”,背后链接着复杂的税法条文、精密的计算规则以及与你我钱包息息相关的真实权益。本文将为你层层剥开迷雾,不仅解答这两个核心问题,更深入解析其背后的逻辑、常见场景与实用策略,助你从“税盲”变身“税通”,牢牢守住自己的劳动所得。
“400元豁免”政策的真实面貌
必须明确一个关键概念:所谓的“400元以内不用补税”,并非一个普遍适用的免税额度,而是特指在年度个人所得税汇算清缴后,经计算确定的年度综合所得应补税额不超过400元时,依据现行税法规定,纳税人可以免于办理汇算清缴,自然也无需补缴这笔税款。这一政策设计充满了人性化考量,旨在减轻小额补税纳税人的申报负担和征收成本,体现税收管理的效率与便利原则。
这绝不意味着所有收入情况都能套用此规则。它的适用有严格的前提:你必须已经依法预扣预缴了税款,且全年综合所得收入不超过12万元。只有同时满足这些条件,当最终计算出应补税额≤400元时,才可享受此项豁免。倘若你的年度收入超过12万元,或者应补税额超过400元,则必须依法完成汇算并补缴税款。
理解这一政策,需要跳出“400元是门槛”的简单思维。它本质上是税务部门在精确征收与行政效率之间寻求的一个平衡点。对于国家而言,追征大量分散的、极小额的税款,其行政成本可能远超税款本身;对于纳税人,则省去了复杂的申报操作。但这把“保护伞”并非无边无际,其边界清晰,理解边界才能正确应用。
退税逻辑:与“400元”无关的关键
那么,另一个核心问题来了:如果我平时预缴的个税,年度汇算后算下来还不到400元,这钱能退吗?答案是:当然可以,而且退税权利与税款金额大小无关。 退税的触发,核心在于你全年已预缴的税款总额,是否大于你全年最终应纳税额。只要存在“多缴”,无论多缴的金额是1元、400元还是4000元,纳税人均有权申请退还。
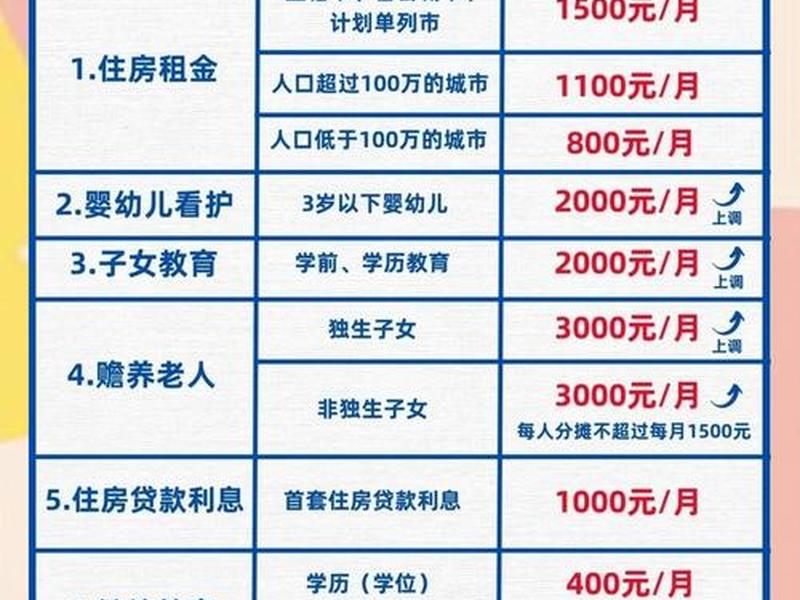
退税常见于以下几种情形:年度综合所得收入不足6万元基本减除费用标准,但平时月份有收入时已被预扣税款;专项附加扣除(如子女教育、房贷利息、赡养老人等)在平时未充分享受,汇算时补充扣除导致应纳税额降低;年中就业或离职导致收入不均衡,预扣税率高于全年平均税率等。在这些场景下,即使最终计算出的应退税额只有几十元、几百元,税务机关也会依法办理退还。
“400元”这个数字在退税场景中并不构成任何限制或门槛。退税关注的是“是否多缴”的事实,而非“多缴多少”的数额。纳税人切勿因觉得退税金额小、手续麻烦而放弃申领,这是国家保障纳税人合法权益的重要体现,每一分钱都是你的合法劳动回报。
豁免补税的深层条件解析
享受“400元内补税豁免”需要同时满足多项条件,缺一不可。首要条件是年度综合所得收入额不超过12万元。这里的“收入额”指扣除“三险一金”等专项扣除后的收入,但尚未减去6万元基本减除费用和专项附加扣除等。这一条将高收入群体排除在外,确保政策惠及中低收入纳税人。
第二个条件是应补税额不超过400元。这个“应补税额”是经过全年收入汇总、适用综合所得税率表、扣除所有法定扣除项目(包括6万元年基本减除费用、专项扣除、专项附加扣除、依法确定的其他扣除以及符合条件的公益慈善事业捐赠)后,计算出的应纳税额,减去全年已预缴税额的差额。计算过程本身就是一个完整的纳税申报过程。
第三个隐含条件是,纳税人必须已经按照规定在取得收入时被扣缴义务人(即支付单位)依法预扣预缴了税款。如果纳税人存在多处所得未合并申报,或者有应税所得未预扣税款,则即使算下来补税额很小,也可能因为不满足“已预缴”的前提而需要办理汇算。这三个条件像三道滤网,共同筛选出符合豁免资格的纳税人群体。
高频场景:你属于哪种情况?
现实中的税务情况千差万别,我们可以通过几个典型场景来具象化理解。场景A:应届毕业生小张,7月入职,全年工资收入8万元,每月预扣个税几十到百余元不等。年度汇算时,其收入额未超12万,计算后应补税150元。根据政策,小张无需补缴这150元。场景B:自由职业者李女士,通过平台取得劳务报酬,平台按次预扣了税款。她全年收入10万元,但因可享受大病医疗专项附加扣除(年初未填报),汇算后算得应退税300元。李女士可依法申请退还这300元。
场景C:有多处收入的王先生,同时从A、B两家公司取得工资,每家年薪7万元,分别预扣个税。汇算时合并收入14万元,已超12万红线,即使算得应补税仅350元,他也必须办理汇算并补税。场景D:退休返聘的赵教授,退休金免税,返聘工资收入11万元,预扣个税。汇算时,其收入额未超12万,应补税380元,可享受豁免。这些场景清晰表明,收入结构、扣除项目、预扣情况共同决定了最终是补、是退、还是豁免。
行动指南:自查与操作要点
面对每年一度的汇算,纳税人该如何行动?第一步是收集资料:准备好收入信息(可从个税APP查询)、专项附加扣除信息(子女教育、租房、贷款等)、其他扣除凭证(如企业年金、税优健康险等)。第二步是准确申报:通过“个人所得税”APP或自然人电子税务局网站,核对预填数据,补充未采集的信息,系统将自动计算。
关键决策点在于计算结果出来后:如果显示“应补税额≤400元”且“收入额≤12万元”,系统通常会提示“享受免申报”,你可选择不补税;如果显示“应退税额”,无论金额大小,都建议点击“申请退税”,钱会退至你绑定的银行卡。如果显示应补税额>400元,或收入额>12万元,则必须完成支付。务必在法定汇算期内(通常为次年3月1日至6月30日)完成操作,逾期可能产生滞纳金或影响信用。
特别提醒,不要轻信所谓“退税秘笈”而虚假申报。税务系统已实现与公安、教育、房管、银行等多部门数据联网,虚假填报专项附加扣除等行为极易被核查,一经查实将面临补税、罚款、滞纳金乃至信用惩戒。合法合规,方能安心享受政策红利。
未来趋势与权益展望
税收政策并非一成不变。随着经济社会发展、税收制度改革深化,以及数字化征管能力的飞跃,“400元豁免”政策的具体标准、适用范围乃至存在形式都可能优化调整。国家持续推动减税降费,专项附加扣除标准动态调整,都旨在切实减轻居民负担。
对纳税人而言,更重要的趋势是纳税服务的便捷化与透明化。个税APP的功能日益强大,预填数据范围不断扩大,“非接触式”办税成为主流。这意味着纳税人理解政策、维护自身权益的成本在降低。未来,我们或许会看到更智能的个性化提示、更精准的政策推送,甚至是对中低收入群体更友好的制度设计。
归根结底,无论是400元的补税豁免,还是任何金额的退税,其本质都是让税收制度更公平、更有效率地运行。作为纳税人,主动了解规则、合规履行义务、积极主张权利,正是在这场关乎国家治理与个人财富的互动中,最具建设性的姿态。从搞清楚这“400元”开始,正是迈出了成为现代合格公民的坚实一步。
以上是关于400以内的个税需要补吗,400以内的个税交了能退吗的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:400以内的个税需要补吗,400以内的个税交了能退吗;本文链接:https://www.all51.com/pp/321735.html。
猜你喜欢
- 400以内的包包品牌 400以内的包包品牌有哪些 2026-10-30
- 400以内包包推荐,400元以内女包品牌 2026-10-30
- 400以内包包品牌;400以内的包包品牌 2026-10-30
- 400以内包包品牌有哪些(400以内包包品牌有哪些牌子) 2026-10-30
- 400以内包包品牌推荐 - 400以内包包品牌推荐知乎 2026-10-30
- 400以内包包品牌排行榜、400以内包包品牌排行榜前十名 2026-10-30
- 400以内包包品牌前十名(400以内包包品牌前十名有哪些) 2026-10-30
- 400以下的包包大牌,400以下的包包大牌推荐 2026-10-30
- 4000左右包包品牌(4000左右女包品牌) 2026-10-30
- 4000以内的包包 - 4000以内的包包品牌 2026-10-30