500元以下收据入账最新规定税务局(500元以下收据入账政策)
-
500元,以下,收据,入账,最新,规定,税务局,(,

- 包包品牌-满福包包网
- 2026-10-31 00:29
- 满福包包网
500元以下收据入账最新规定税务局(500元以下收据入账政策) ,对于想购买包包的朋友们来说,500元以下收据入账最新规定税务局(500元以下收据入账政策)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
500元以下收据入账最新规定税务局(500元以下收据入账政策):小微企业的财务“绿灯”还是隐形“雷区”?
在数字支付席卷一切、电子发票成为主流的今天,一张皱巴巴的手写收据,一次不超过500元的零星支出,依然是中国数百万小微企业、个体工商户日常经营中无法绕开的财务场景。这些看似微不足道的票据,背后却牵连着税务合规的神经末梢。近年来,关于“500元以下收据入账”的讨论始终热度不减,各种传言与误解交织。那么,国家税务总局对此究竟有何最新规定?这项被简称为“500元以下收据入账政策”的条款,是简化流程的“便民绿灯”,还是暗藏稽查风险的“合规陷阱”?本文将为您拨开迷雾,深入解读政策核心,从多个维度提供清晰、可操作的指南,助您在合规的轨道上稳健前行。
政策本源:小额经营支出的合法性依据
追根溯源,“500元以下收据入账”政策的合法性,并非空穴来风,其核心依据在于国家税务总局对税前扣除凭证管理的规范化文件。政策精神在于,在保证交易真实性的前提下,对频繁发生、金额微小、获取发票确实困难的零星支出,给予适度的凭证简化。这体现了税收管理中的“比例原则”和“实质重于形式”原则。
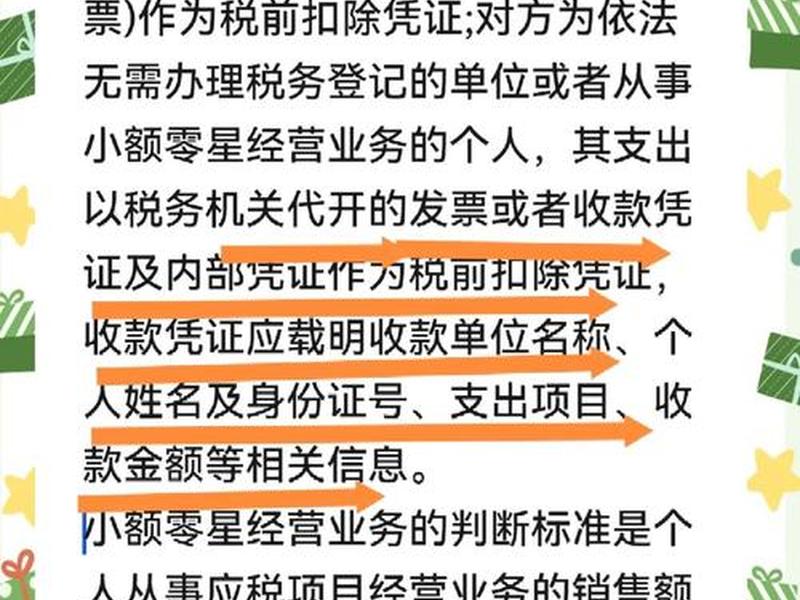
必须清醒认识到,“可以入账”绝不等于“随意入账”。政策的适用有着严格的前提条件。支付对象必须是从事小额零星经营业务的个人,其销售额通常未达到增值税起征点。收款方无需办理税务登记。这意味着,向已办理登记的个体工商户或企业支付款项,即使金额再小,也应索取发票。也是最重要的灵魂——业务必须真实发生。任何虚构交易、拆分金额以套用该政策的行为,都将触及偷逃税款的“红线”。
理解这一政策本源,是合规运用的第一步。它并非一个可以滥用“擦边球”,而是税务体系对市场经济中大量微小、灵活交易现实的务实回应。企业财务人员应将其视为一项有条件的便利,而非无原则的豁免。
关键前提:真实性与内部控制的“双保险”
如果说政策是框架,那么确保每笔小额支出真实无误,就是填充这座框架的钢筋混凝土。真实性是500元以下收据能够作为税前扣除凭证的生命线。税务局在稽查时,关注的绝非一张收据的格式是否完美,而是这笔钱是否真的用于了与取得收入直接相关的生产经营活动。
企业必须建立完善的内部证据链来佐证真实性。单一的收据远远不够,它需要形成一个完整的证据闭环。例如,支付给个人劳务的500元,收据上应有收款人签名、身份证号、服务内容、日期;最好能附有简要的工作说明、成果交付记录(如照片、文档),以及通过银行转账或第三方支付平台的付款记录。现金支付则需更谨慎,应有领款人签字确认。
强有力的内部控制流程是真实性的制度保障。企业应制定明确的《小额零星费用报销管理制度》,规定报销范围、审批权限、所需附件(收据+辅助证明)、查验责任等。让每一张500元以下的收据,从发生、审批到入账,都留下可追溯、可验证的轨迹。将风险控制前置,远比事后应对稽查要轻松得多。
凭证规范:收据内容的“必备要素”清单
一张合规的、可用于企业所得税前扣除的500元以下收据,虽不及发票格式严谨,但绝不等同于白条。它必须包含足以证明交易事实的核心信息要素。缺失关键信息的收据,其证明力将大打折扣,在税务检查中可能不被认可。
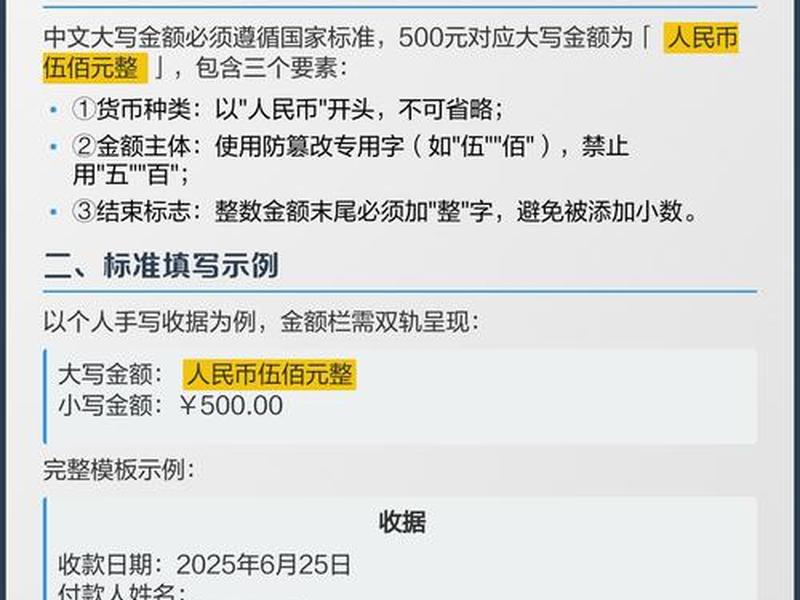
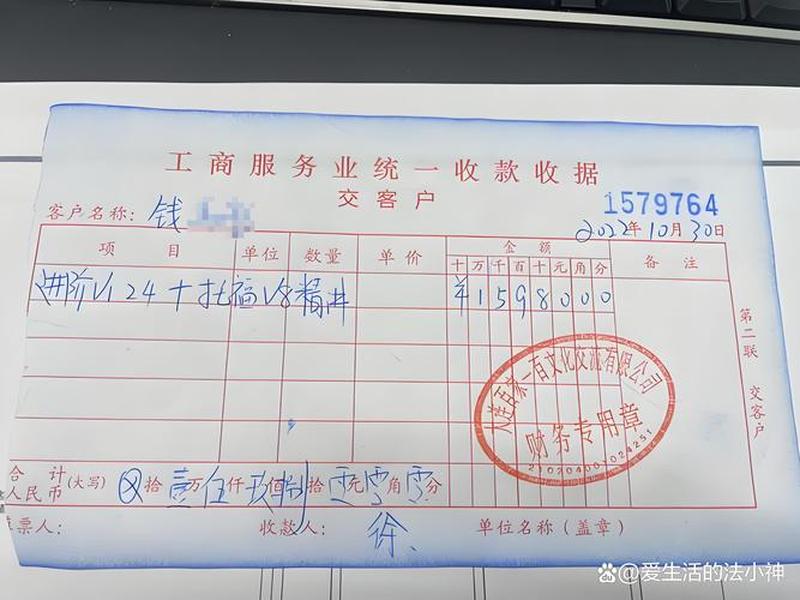
这些必备要素通常包括:1. 收款方信息:收款人姓名、身份证件号码(身份证号等)。这是关联到具体个人的关键信息。2. 支付项目:明确、具体的商品名称或服务内容,如“购买办公文具一批”、“维修电脑劳务费”,模糊的“货款”、“费用”应避免。3. 金额:大小写金额需一致。4. 日期:交易发生的具体日期。5. 收款方签章:收款人亲笔签名或按手印,这是确认收款事实的重要依据。
在实践中,建议企业可以定制或准备规范的收据模板,供供应商或提供服务的个人填写,以确保信息收集的完整性。财务人员在接收收据时,应像审核发票一样进行形式审查,对要素不全、涂改严重、逻辑可疑(如不同日期收据连号)的凭证,应坚决退回补正或要求更换合规凭证。细节决定合规的高度。
税务稽查:重点关注的“风险信号”
税务机关在利用大数据进行风险扫描时,对于企业大量列支500元以下收据的行为,会自动触发一系列风险分析模型。了解这些风险信号,有助于企业主动规避稽查焦点。
首要风险信号是比例异常。如果企业某一时期500元以下收据报销的总额占期间费用或成本的比例畸高,或者突然暴增,系统会预警。这可能被怀疑存在将大额支出化整为零、拆分报销以逃避发票管理的行为。其次是内容不合理。大量收据集中于某一类敏感费用,如咨询费、服务费,且收款方多为个人,但业务描述模糊,缺乏合理性支撑。
再者是证据链薄弱。这是稽查实地核查时的重点。检查人员会要求企业提供除了收据之外的其他证据,如合同(即使简单)、工作记录、成果交付物、付款凭证等。如果企业无法提供,或证据间相互矛盾,那么这些收据对应的支出将被调增应纳税所得额,补缴税款及滞纳金,甚至面临罚款。最后是关联交易嫌疑,即收款个人是否与公司股东、高管或员工存在关联关系,可能涉及利益输送。
账务处理:会计与税务的“协同艺术”
在会计账务处理上,取得合规的500元以下收据,与取得发票在核算科目上并无区别,应根据支出用途计入“管理费用-办公费”、“销售费用-业务招待费”、“生产成本-直接材料”等相应科目。借记成本费用,贷记“库存现金”或“银行存款”。
真正的差异和艺术体现在税务处理环节。会计上据实入账后,在企业所得税汇算清缴时,这些以收据作为凭证的支出,是否能够全额在税前扣除,需要审慎判断。财务人员需要完成一项关键工作:在汇算清缴前,对全年所有500元以下收据进行梳理和复核,确保每一笔都符合政策规定的条件(支付对象为个人、小额零星、真实性完备)。
对于复核后确信合规的支出,可以正常进行税前扣除。对于存在疑点或证据不足的,则应主动进行纳税调增,避免日后稽查风险。这个过程体现了财务人员的专业价值——不仅记录业务,更在会计处理与税务合规之间找到平衡点,确保企业既享受了政策便利,又筑牢了税务安全的防火墙。
未来展望:数字化时代的政策演进
随着“金税四期”工程的深入推进和税收大数据的全面应用,税收监管正在走向“以数治税”的精准化时代。这对“500元以下收据入账”政策的使用提出了更高要求,也预示了其可能的演进方向。
一方面,监管的“眼睛”更加雪亮。税务机关通过整合支付平台数据、物流信息等第三方数据,能够更便捷地交叉比对交易真实性。以往可能蒙混过关的虚假零星支出,在未来将无所遁形。这意味着企业必须更加注重业务的实质和证据的留存。政策本身也可能朝着更加规范化、电子化的方向优化。例如,推广使用税务部门备案或认可的电子收款凭证,在简化手续的确保交易数据可追溯、不可篡改。
对于企业而言,顺应趋势的做法是:主动提升财务数字化水平,即使是小额支出,也尽量采用可留痕的电子支付方式;加强业务端与财务端的协同,从业务发生伊始就规范证据链管理;将税务合规意识融入企业文化,而不仅仅是财务部门的后端工作。在合规中寻求效率,在趋势中把握先机。
500元以下收据入账政策,犹如一把双刃剑。用得好,它是简化流程、提升效率的“润滑剂”,真切解决了小微企业日常经营中的痛点;用不好,它则可能成为引发税务风险、造成财产损失的“”。其核心精髓,始终围绕“真实性”这一税收管理的基石。
对于广大企业经营者与财务人员而言,深入理解政策本意,严格把控真实性前提,规范收据要素,完善内控流程,并密切关注税务稽查动态与数字化监管趋势,是驾驭这把“剑”的唯一正道。在税收法治日益健全的今天,唯有真诚对待每一笔交易,扎实做好每一步管理,才能让企业在享受政策便利的行稳致远,基业长青。记住,最安全的“筹划”,永远是真实的业务与合规的操作。
以上是关于500元以下收据入账最新规定税务局(500元以下收据入账政策)的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:500元以下收据入账最新规定税务局(500元以下收据入账政策);本文链接:https://www.all51.com/pp/321852.html。
猜你喜欢
- 500元以下无发票可以税前扣除文件、500以下的零星支出没有发票可以税前扣除吗 2026-10-31
- 500元以下小额零星收款收据模板,500元以下小额零星收款收据模板怎么写 2026-10-31
- 500元以下品牌包包(500元以下品牌包包排行榜) 2026-10-31
- 500元以下品牌包包有哪些(500元以下品牌包包有哪些款式) 2026-10-31
- 500元以下品牌包包推荐 500元以下品牌包包推荐男士 2026-10-31
- 500元以下品牌包包排行榜,500元以下品牌包包排行榜前十名 2026-10-31
- 500元以下包含500吗(500元以下包括500吗) 2026-10-31
- 500以内包括五百吗;五百以下包括五百吗 2026-10-30
- 500以下的包有什么牌子比较好;500以下的包有什么牌子比较好的 2026-10-30
- 500以下的包有什么牌子比较好 500以下的包有什么牌子比较好的 2026-10-30