50岁购买那种人寿保险(50岁购买那种人寿保险划算吗)
-
50岁,购买,那种,人寿保险,(,划算,吗,),

- 包包品牌-满福包包网
- 2026-10-31 03:23
- 满福包包网
50岁购买那种人寿保险(50岁购买那种人寿保险划算吗) ,对于想购买包包的朋友们来说,50岁购买那种人寿保险(50岁购买那种人寿保险划算吗)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当人生的时钟悄然指向50岁,一个关于“保障”的终极拷问开始浮现:现在才买人寿保险,还来得及吗?哪一种选择,才能在家庭责任、健康风险与财务成本之间,找到那个最“划算”的平衡点?这不仅是购买一份合同,更像是在人生的半程,为自己和挚爱的家人,修筑一道坚实而温暖的堤坝。本文将为你拨开迷雾,深入剖析50岁人群投保人寿保险的底层逻辑与实战策略,助你在关键的决策点上,做出不留遗憾的智慧选择。
健康门槛,是首要考量因素
对于50岁的人群而言,健康状况是投保路上无法回避的第一道关卡。体检报告上的指标,可能直接决定了保单的“入场券”和价格。
随着年龄增长,身体机能自然下滑,高血压、高血脂、高血糖等慢性病,以及结节、息肉等异常指标的出现概率显著增高。这些都可能成为核保过程中的“拦路虎”,导致加费承保、除外责任,甚至是被拒保。在决定购买前,进行一次全面的健康评估至关重要。这不仅能了解自身状况,也能为后续与保险顾问的沟通提供准确依据。
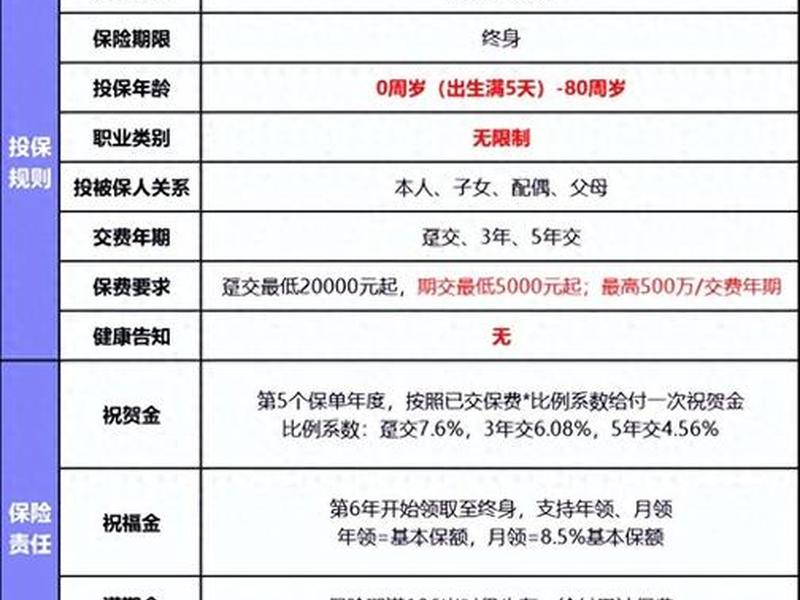
不同的保险产品对健康要求差异巨大。例如,纯保障型的定期寿险通常健康告知相对严格,但对标体(标准健康体)客户费率友好;而部分带有储蓄功能的终身寿险,可能在核保尺度上略有不同。50岁投保,某种意义上是一场与时间的赛跑,趁着健康状况尚可时锁定保障资格,本身就是一种“划算”。
策略应当是:优先选择对当前健康状况核保结论最有利的产品类型。如果健康状况良好,选择面会宽广许多;若已有部分异常,则需寻找核保政策更宽松或支持智能核保、人工核保的产品,争取最好的承保条件。
保障需求,决定产品选择方向
“划算”与否,核心在于产品是否精准匹配个人与家庭的实际需求。50岁的人生阶段,家庭责任、财富状况与未来规划交织,需求也呈现出鲜明的特点。
评估家庭责任。子女是否已成年独立?是否有尚未还清的房贷、车贷等大额负债?是否需要为配偶预留一笔充足的养老金?如果责任重大,那么高额的定期寿险是性价比极高的选择,它能在家庭责任最重的时期(如未来10-20年)提供巨额保障,杠杆效应明显。
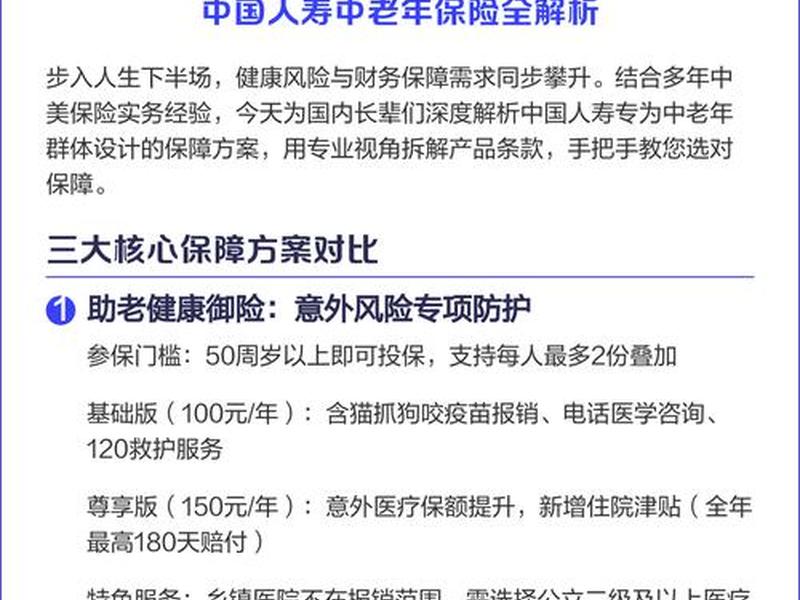
考虑财富传承与资产规划。如果家庭资产较为丰厚,除了基础保障,可能更关心如何将财富安全、定向地传递给下一代,并可能涉及税务筹划。这时,增额终身寿险或定额终身寿险便进入视野。它们兼具身故保障与现金价值增长功能,能通过指定受益人的方式,实现资产的精准、无争议传承。
审视养老补充需求。部分终身寿险或两全保险的现金价值,可以在退休后通过减保等方式灵活提取,作为养老金的补充。这对于希望提前规划稳定现金流的人来说,是一个兼具保障与储蓄功能的选择。脱离需求谈产品,犹如闭眼射箭。对于50岁而言,明确“为何而买”,是找到“最划算”方案的唯一路径。
预算与杠杆,权衡成本与效益
保险的本质是杠杆,用较小的保费撬动较高的保额。50岁投保,保费必然高于年轻人,因此更需要精打细算,让每一分钱都花在刀刃上。
定期寿险是杠杆之王。以50岁男性为例,购买一份保障至70岁、保额100万的定期寿险,年交保费可能仅在数千元级别。这笔支出,就能在未来20年的关键时期,为家庭筑起百万级别的安全垫,杠杆率极高,非常适合保障核心家庭责任。
终身寿险的保费则高出许多,因为它提供的是终身保障,且现金价值会不断累积。增额终身寿险的保额和现金价值会按约定利率复利增长,长期来看具有储蓄增值功能。选择它,更像是一个长期的财务规划,其“划算”体现在跨越周期的确定性与安全性上,而非短期杠杆。
预算有限的家庭,应优先确保足额的定期寿险保障,覆盖主要风险。预算充足且有多元化规划需求的家庭,则可以考虑将定期寿险与终身寿险进行组合,用定期寿险做高额保障,用终身寿险做长期规划,实现“攻守兼备”。对于50岁,最大的不划算,莫过于因保费压力而降低必要保额,让保障形同虚设。
产品细节,魔鬼藏在条款里
在确定了方向和预算后,深入产品的肌理,比较关键细节,是避免踩坑的最后一步,也是实现“真划算”的临门一脚。
健康告知与核保流程:务必如实告知,仔细阅读每一条问询。选择支持智能核保的产品,可以快速获得预核保结论,避免留下拒保记录。了解保险公司对不同疾病的核保惯例,有助于做出预判。
免责条款:这是保单的“负面清单”,明确列出了哪些情况不赔。条款数量越少、表述越清晰的,通常对投保人越有利。需要特别关注是否包含一些常见但容易引发争议的条款。
现金价值与灵活性:对于终身寿险,要关注现金价值的增长速率和回本时间。查看保单是否提供“减保”、“保单贷款”等权益。这些功能决定了未来在急需用钱时,能否灵活调动保单价值而不必终止保障。一份真正的好保单,不仅在于购买时的承诺,更在于数十年间,它能否与你的人生变化同步呼吸,提供恰到好处的支持。
时机与公司,长期主义的抉择
购买保险是一项跨越数十年的长期承诺,选择的时机与承保公司同样重要。
从时机看,50岁是“最后一班车”的关键站点。每增长一岁,保费通常都会上涨,健康状况也可能出现新变化。拖延,意味着用更高的成本去博取一个不确定的承保结果。“现在”永远是50岁后投保的最佳时机。
从保险公司看,需要关注其偿付能力、服务口碑和长期经营稳定性。偿付能力充足率是监管的核心指标,确保公司有足够财力履行赔付义务。服务口碑则体现在理赔时效、纠纷处理等方面,可以通过网络评价、行业报告了解。保险合同的履行期可能长达数十年,一家稳健经营的公司是这份长期承诺的基石。
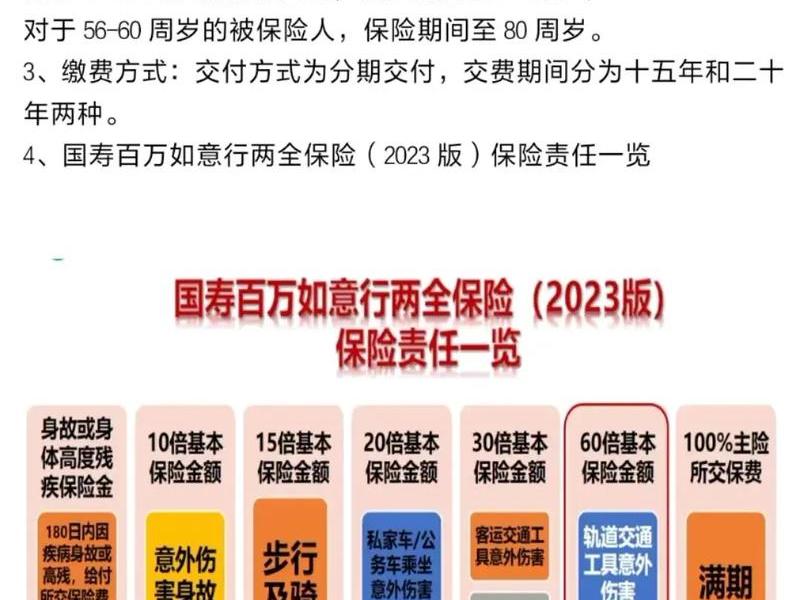
不必盲目追求“最大”的公司,而应寻找在目标产品线(如寿险)上专业、稳健、服务体验优良的保险公司。将保单托付给一个可靠的伙伴,这份安心感,是“划算”二字无法衡量,却又无比珍贵的附加值。
总结而言,对于50岁人群,“购买哪种人寿保险最划算”的答案,并非一个单一的产品名称,而是一个高度个性化的解决方案。它是一场基于健康、需求、预算的精密演算,是一次对产品细节的耐心审视,更是一次面向未来的长期主义布局。 定期寿险以其极高的杠杆,捍卫着家庭责任期的尊严;终身寿险则以时间的复利,守护着财富传承与人生晚晴的确定性。最划算的选择,莫过于在身体尚可时果断行动,用清晰的规划匹配恰当的产品,让这份保单,成为50岁后人生路上最从容、最温暖的后盾。保障的价值,从不在于是否用上,而在于那份随时随地、无畏风雨的安心。(AI生成)
以上是关于50岁购买那种人寿保险(50岁购买那种人寿保险划算吗)的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:50岁购买那种人寿保险(50岁购买那种人寿保险划算吗);本文链接:https://www.all51.com/pp/321978.html。
猜你喜欢
- 50岁女士丝巾品牌;50岁女士丝巾品牌推荐 2026-10-31
- 50岁包包品牌 50岁包包 品牌 2026-10-31
- 50岁中年妇女包包推荐品牌平民(50岁女人包包推荐) 2026-10-31
- 50岁一60岁女新款包包、50岁一60岁女新款包包妈妈包手工材料 2026-10-31
- 50岁60岁男人背的包(50岁60岁男人背的包叫什么) 2026-10-31
- 1880包包正品购买渠道;1880包包正品购买渠道是什么 2026-10-29
- 香水购买正品网站、香水购买正品网站有哪些 2026-10-29
- 香奈儿怎么在官网购买 香奈儿怎么在官网购买正品 2026-10-29
- 香奈儿官网购买教程、香奈儿官网购买教程大全 2026-10-29
- 香奈儿官网买的东西怎么查快递;香奈儿官网购买的东西怎么查快递 2026-10-29