e开头的报关单是正式报关单吗 - exw报关单写的是fob
-
e,开头,的,报关,单是,正式,报关单,吗,-,exw,

- 包包品牌-满福包包网
- 2026-11-01 15:50
- 满福包包网
e开头的报关单是正式报关单吗 - exw报关单写的是fob ,对于想购买包包的朋友们来说,e开头的报关单是正式报关单吗 - exw报关单写的是fob是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在国际贸易的浩瀚文档海洋中,一张薄薄的报关单,是决定货物能否跨越国界、顺利清关的“通关文牒”。一个看似简单的代码前缀,却可能让无数外贸新人甚至老手陷入困惑的漩涡:“E开头的报关单是正式报关单吗?”更令人费解的是,在贸易术语为EXW(工厂交货)的交易中,报关单上为何频频出现FOB(离岸价)的身影?这究竟是操作失误,还是行业潜规则?今天,我们将拨开迷雾,深入探究这背后错综复杂的逻辑与合规性,为您揭开国际贸易单证中这一经典谜题。
一、迷雾之源:何为“E开头”的报关单?
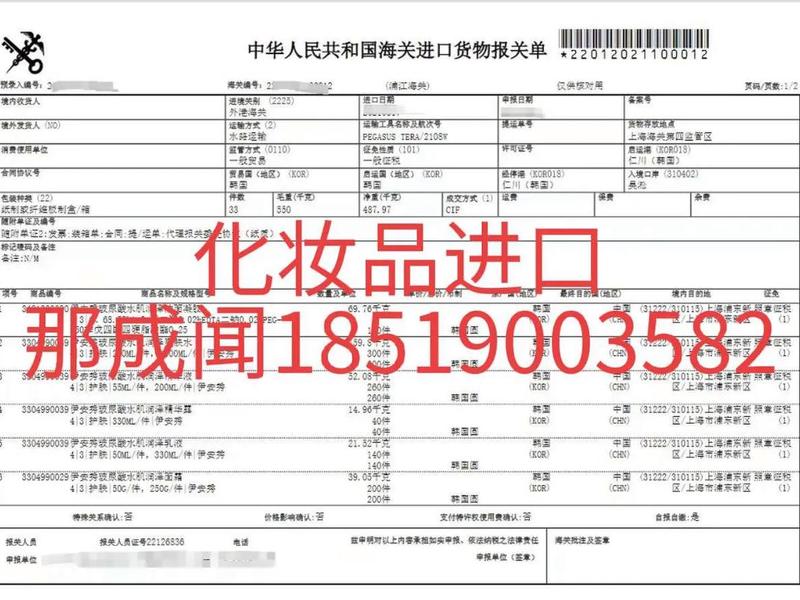
我们需要直面核心问题:“E开头的报关单”指的是什么?在中国的报关单证体系中,报关单本身并无以字母“E”开头的特定编号。这里的“E开头”更可能指向与报关相关的“报关单号”或“海关编号”的某种内部标识,或是企业在内部流转中对某种特殊报关状态(如“电子”、“出口”)的简称。它绝非指代一种非正式的、次级的报关单。
所有向海关正式申报的进出口货物,都必须填写并提交统一格式的《中华人民共和国海关进/出口货物报关单》。这份单据,无论其申报方式(纸质或电子)、后续编号如何,只要完成海关受理、审核、放行的法定程序,就是具有法律效力的“正式报关单”。纠结于“E开头”本身并无实质意义,关键在于单据是否承载了完整的申报信息并完成了法定的海关手续。将注意力从字母前缀移开,我们才能看正的矛盾焦点——贸易术语在报关单上的“名实不符”。
二、术语之辩:EXW与FOB的本质分野
要理解“EXW报关单写FOB”的现象,必须厘清EXW与FOB这两个基础贸易术语的天壤之别。这绝非简单的文字游戏,而是风险、成本和责任彻底转移的分水岭。
EXW(Ex Works,工厂交货),是卖方责任最小的术语。卖方只需在其所在地(工厂、仓库)将货物备好,通知买方提货,即完成交货义务。自此之后的一切风险与费用——包括将货物运至出口港的国内运输费、出口报关手续与费用、装船费、国际海运费、保险费(除非另有约定),乃至进口国的一切税费——全部由买方承担。卖方如同将货物“推出厂门”,后续的万里征途与买方独自面对。
FOB(Free On Board,装运港船上交货),则是另一个世界。卖方需要负责将货物运至指定的装运港,并完成出口清关手续,承担货物越过船舷之前的一切风险和费用。货物一旦安全装上船,风险便转移给买方。在FOB条件下,出口报关是卖方无可推卸的法定义务,相应的报关费用也由其支付。
可见,EXW与FOB在“谁负责出口报关”这一核心环节上截然相反。那么,在EXW交易中,报关单上出现FOB,岂不是从根本上扭曲了交易事实?
三、实操之困:为何EXW交易常报FOB?
理论与实践的鸿沟在此显现。“EXW报关单写FOB”虽看似矛盾,却在行业中广泛存在,其背后是一系列现实考量与操作惯例的驱动。
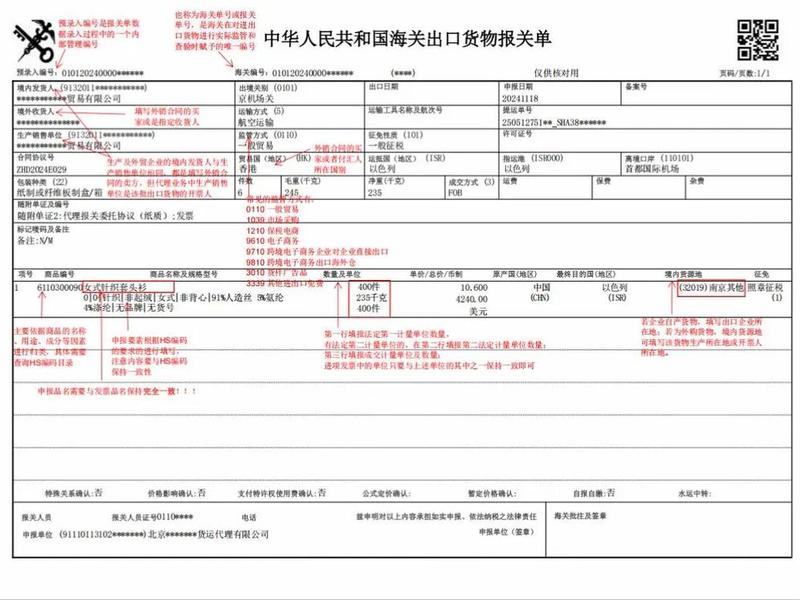
首要原因是“报关合规性与数据统计的刚性要求”。中国海关的出口统计和监管,长期以来习惯于以FOB价作为基准。报关单上的“成交方式”栏,填写FOB能最顺畅地对接海关的计价、征税(虽然出口多数免税,但涉及退税计算)和统计系统。若坚持填报EXW,系统可能无法识别,或导致后续的出口退税计算复杂化,甚至引发海关审单疑问,影响通关效率。为了流程的顺畅,许多企业选择了“入乡随俗”。
其次是“物流与单证操作的便利性”。在EXW条件下,实际操办出口运输和报关的,往往是买方指定的货代或物流公司。这些操作方为了方便统一处理其手中大量的FOB货件,或因其内部系统模板设置,会习惯性地按FOB模式制作报关单据。对于卖方而言,只要最终能安全收汇、顺利退税,往往对此采取默许态度,将其视为一种“行业操作惯例”。
更深层的原因,则关联到“出口退税的利益链条”。中国的出口退税政策与FOB价紧密挂钩。报关单上的金额是计算退税基数的关键依据之一。理论上,EXW价低于FOB价(少了国内段运费和报关费等)。若按真实的EXW价申报,可能导致退税基数减少,影响企业利润。部分企业存在将相关费用并入货值,以“变相FOB价”申报的动机,但这属于灰色地带,存在税务风险。
四、风险之刃:名实不符的潜在隐患
这种“惯例”绝非高枕无忧的通行证,其下隐藏着多把达摩克利斯之剑,随时可能落下。
最大的风险在于“单证不一致引发的合规危机”。商业发票、合同明确写着EXW,报关单却填报FOB,这构成了严重的单证矛盾。一旦被海关、税务或外汇管理部门核查发现,轻则要求解释、修改单证,延误清关和收汇;重则可能被认定为申报不实,面临行政处罚、信用等级降级,甚至影响后续所有进出口业务。在监管日益强调贸易真实性的今天,这种风险正在不断放大。
其次是企业“自身权益的无声侵蚀”。接受FOB报关,意味着卖方在报关单上“承认”了自己承担出口报关义务。如果与买方发生纠纷,例如货物在出厂后、出口前发生损毁,买方可能凭借这份报关单,主张卖方未尽到FOB项下的责任,从而陷入被动。这也可能模糊了EXW条件下本应由买方承担的国内运输风险界限。
再者是“外汇收付与税务稽查的隐患”。外汇管理局核销时,会比对报关金额与收汇金额。FOB价通常高于EXW价,若收汇金额与合同EXW价吻合,却与报关FOB价不符,可能触发外管关注。税务部门在审核出口退税时,也可能对贸易术语与报关价格的不匹配提出质疑,导致退税延迟或更严格的稽查。
五、破局之道:寻求合规与便利的平衡
面对困局,负责任的进出口企业不应一味盲从旧例,而应主动寻求合规、安全与操作便利之间的最佳平衡点。
最根本的解决方案是“在合同中明确约定单证处理方式”。在与买方签订合即可预先说明:“本合同虽以EXW条件成交,但为符合中国出口报关及退税惯例,卖方将协助以FOB术语进行报关申报,其中产生的额外费用(如报关费)及任何相关责任划分,仍严格依照本合同EXW条款执行。”通过书面约定,将操作惯例合法化、责任清晰化,避免日后争议。
在实操层面,可探索“报关单备注栏的巧妙运用”。在报关单的备注栏中,清晰注明“本票货物实际成交方式为EXW,此处FOB价仅为报关申报用途,实际责任划分以商业合同为准”。虽然不能完全免除风险,但这是向海关主动披露信息、表明诚意的做法,能在一定程度上降低被认定为恶意隐瞒的风险。
对于长期且大量的业务,企业应考虑“推动内部系统与海关系统的适应性升级”。与报关代理、软件服务商沟通,探讨在合规前提下,更准确地反映EXW交易实质的申报方案。密切关注海关总署的政策动态,随着贸易便利化改革的深入,未来系统对多样化贸易术语的支持可能会更加完善。
六、未来之望:贸易透明化与数字化演进
“EXW报关单写FOB”的迷思,本质上是全球贸易规则与国别监管实践摩擦产生的火花。它映照出传统单证体系在应对复杂多变贸易现实时的滞后性。
随着全球贸易数字化浪潮的推进,特别是区块链、电子提单、智能合约等技术的应用,未来有望构建一个贯穿贸易全链条的、不可篡改的单一数据源。届时,合同、发票、物流、报关、支付的所有信息将实时同步、交叉验证。贸易术语将成为智能合约中自动执行的代码条款,EXW就是EXW,FOB就是FOB,任何环节的“名实不符”都将被系统自动识别并预警。
那一天到来时,困扰从业者多年的单证迷思将自然消解。贸易的透明度与可信度将极大提升,合规成本则显著下降。我们今日的探讨与谨慎,正是在为那个更高效、更真实的贸易未来铺路。
总结归纳
回到最初的问题:“E开头的报关单是正式报关单吗?”——答案是,判断报关单是否正式,不看前缀字母,而看其是否完成了法定的海关申报程序。而“EXW报关单写FOB”这一普遍现象,则是一个深刻的贸易实务缩影。它并非简单的错误,而是在现有监管框架、统计体系、操作惯性与复杂商业现实共同作用下,形成的一种权宜之计甚至风险妥协。
它像一面镜子,既反映了企业追求操作效率的务实选择,也映照出其中暗藏的法律、税务与商业风险。破解这一迷思,要求从业者不仅知其然(行业怎么做),更要知其所以然(为何这么做),并知其风险(可能有何后果)。最终的出路,在于通过清晰的合同约定、审慎的单证操作、积极的沟通披露,在合规的底线之上,驾驭惯例,而非被惯例所绑架。毕竟,在变幻莫测的国际贸易海洋中,一份清晰、真实、经得起推敲的单证,才是企业航行最稳固的压舱石。
以上是关于e开头的报关单是正式报关单吗 - exw报关单写的是fob的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:e开头的报关单是正式报关单吗 - exw报关单写的是fob;本文链接:https://www.all51.com/pp/323616.html。
猜你喜欢
- e开头的服装品牌logo,e字母开头的服装品牌 2026-11-01
- e开头的报关单是什么意思 报关单号i开头什么意思 2026-11-01
- e开头的报关单号是什么 e开头的报关单号是什么意思 2026-11-01
- e开头的小众品牌包 - e开头的小众品牌包包有哪些 2026-11-01
- e开头的女装运动内衣品牌 e开头的女装运动内衣品牌名字 2026-11-01
- e开头的女装品牌有哪些、e开头的女装品牌有哪些? 2026-11-01
- e开头的女装品牌 - e开头的女装品牌有哪些 2026-11-01
- e开头的女生英文名;e开头的女生英文名字 2026-11-01
- e开头的女孩名字 以e开头的英文名字女孩 2026-11-01
- e开头的女包品牌有哪些;e开头的女包品牌有哪些牌子 2026-11-01