不良资产包一般打几折;不良资产包一般判几年
-
不良资产,包一般,(,包,一般,),打,几折,;,判,

- 包包品牌-满福包包网
- 2026-11-05 22:43
- 满福包包网
不良资产包一般打几折;不良资产包一般判几年 ,对于想购买包包的朋友们来说,不良资产包一般打几折;不良资产包一般判几年是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在金融与司法交织的隐秘地带,“不良资产包”犹如一座沉睡的金矿,吸引着无数冒险家与精算师的目光。坊间流传着两个核心谜题:不良资产包一般打几折? 以及 不良资产包一般判几年? 前者关乎利益的博弈与价值的重估,后者则牵涉法律的威严与风险的边界。这并非简单的数字游戏,而是一场涉及金融、法律、资产管理与风险定价的复杂交响。本文将深入这片灰色与金色并存的领域,为您层层剥开折扣背后的定价逻辑,并厘清涉及刑事犯罪时“判几年”的司法尺度,为您呈现一幅完整的不良资产投资生态图谱。
不良资产包的折扣迷宫:价值重估的艺术
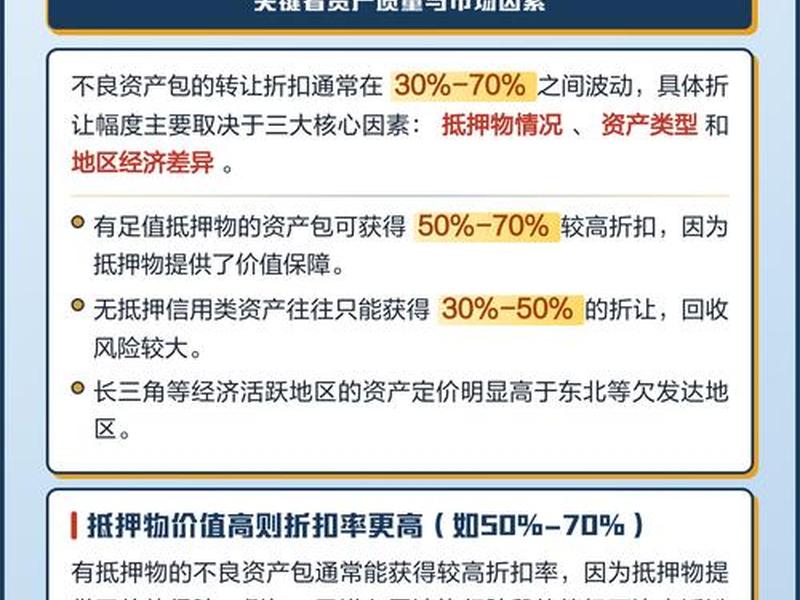
不良资产包的折扣,绝非一个固定数字,而是一个动态区间,其波动如同暗潮汹涌的海面,受多重力量牵引。市场普遍认知的“三折到七折”只是一个宽泛的轮廓,真实成交价往往隐藏于具体的资产细节与交易时机之中。
底层资产质量是定价的基石。一个以一线城市优质地段住宅抵押为主的不良资产包,与一个以偏远地区工业厂房或无法处置的机器设备为主的资产包,其价值天差地别。前者可能仅以六到八折就被专业机构争抢,而后者即便低至一折也可能无人问津。评估人员需要像法医一样,解剖每一项资产的产权清晰度、地理位置、变现能力与潜在瑕疵。
债务企业的运营状态与重组可能性是重要的溢价或折价因素。如果企业只是短期流动性危机,主营业务依然健康,具备“造血”能力,那么其债权包就可能被视为“困境机会”,折扣相对较浅。购买方看中的是通过债务重组、注入资源后企业起死回生带来的超额收益。反之,如果企业早已停产歇业,只剩空壳与破旧资产,那么折扣将深不见底。
市场情绪与资金成本构成了折扣的外部框架。在经济上行、流动性充裕周期,大量资本涌入不良资产领域寻求高回报,竞争推高了资产包价格,折扣率自然上升。而在经济下行或银根紧缩时期,投资者趋于谨慎,出让方(如银行)迫于监管压降指标的压力,可能不得不以更深的折扣尽快出表,形成“买方市场”。收购方的资金成本(如融资利率)也直接决定了其能承受的报价底线。
司法视野下的“判几年”:刑事风险的边界
“不良资产包一般判几年?”这个问题本身隐含了一个误区:购买或处置不良资产本身并不直接构成犯罪。所谓“判几年”,特指在收购、处置过程中,相关人员实施了触犯刑法的行为。这就像驾驶汽车本身合法,但危险驾驶、肇事逃逸就会入刑。司法判决的年限,完全取决于具体罪名的构成要件与情节严重程度。
最为常见的雷区是“违法发放贷款罪”与“骗取贷款、票据承兑、金融票证罪”的延续风险。如果银行工作人员在最初发放贷款时,明知借款人资质不符或材料造假而违规放贷,造成重大损失,其本人可能构成违法发放贷款罪。而当这笔不良债权被打包转让后,如果受让方在尽调中发现原始贷款存在欺诈线索,并向公安机关举报,就可能引发对原银行工作人员的刑事追溯。该罪情节严重的,可处五年以下有期徒刑或者拘役,造成特别重大损失的,可处五年以上有期徒刑。
在处置环节,“高利转贷罪”与“非法经营罪”是两大高危罪名。一些投资者利用信贷资金低成本购入不良资产包,然后以远高于银行贷款利率的标准向债务人或重组方收取利息、费用,如果利润差达到法定标准,可能涉嫌高利转贷罪,处三年以下有期徒刑或拘役。更有甚者,若在催收过程中,雇佣或自身采用暴力、胁迫、软暴力、“套路贷”等手段,则可能构成敲诈勒索罪、非法拘禁罪或纳入“非法经营罪”中关于非法放贷的范畴,刑期可从几年到十几年不等,组织者、首要分子将面临更重刑罚。
对于国有资产相关的不良资产,则可能触及“贪污罪”、“职务侵占罪”或“徇私舞弊低价折股、出售国有资产罪”。这在涉及国有银行或资产管理公司处置资产时尤为敏感。如果内部人员与他人勾结,故意低估资产价值,以极低折扣出售给关联方,造成国有资产重大损失,即可构成此罪,最高可处七年以下有期徒刑。判决年限直接与造成的损失金额挂钩,数额特别巨大的,刑期也随之攀升。
折扣与刑期的隐秘关联:风险定价的双重维度
有趣的是,折扣深度与潜在刑事风险之间,存在着一种微妙而危险的正相关关系。这构成了不良资产投资中风险定价的双重维度:市场风险与法律风险。
异常高的折扣往往伴随着异常高的法律风险。当一个资产包的折扣远远低于市场同类资产水平时,聪明的投资者会本能地警觉:为什么这么便宜?是出让方急于脱手,还是资产本身存在难以察觉的巨大瑕疵?这些瑕疵可能就包括原债权形成过程中的违法犯罪线索。例如,一笔贷款迅速变为不良,可能是由于虚假贸易背景、伪造公章等诈骗行为所致。低价收购此类资产包,虽然账面成本低,但一旦卷入原案的刑事调查,即便作为后手受让人也可能耗费巨大精力配合调查,资产处置进程将无限期搁置。
处置手段的激进程度直接影响刑期长短。为了挽回损失或实现高收益,一些处置方会游走在法律边缘。采用温和谈判、司法拍卖等合法途径,风险可控但周期长、收益平。而若采取跟踪、骚扰、滋扰、虚假诉讼等非法催收手段,虽然可能短期见效快,但极大提升了构成“寻衅滋事”、“敲诈勒索”等罪的风险。判决的年限,正是对这种行为性质与后果的量化回应。看似提升回报的“捷径”,实则可能是通往牢狱的“快车道”。专业的机构更倾向于在合法框架内,通过债务重组、资产盘活等增值服务获利,而非依赖暴力催收。
合规尽调是连接折扣评估与风险隔离的桥梁。专业的投资机构在评估折扣时,会将刑事合规尽调置于与技术尽调、财务尽调同等重要的地位。这包括审查原债权文件的真实性,调查债务企业及实际控制人是否存在涉诉涉刑记录,评估原始信贷流程的合规性。这项工作的深入程度,直接影响其对资产包的出价(折扣率)以及收购后的处置策略设计。充分的合规尽调,虽不能完全杜绝“爆雷”,但能将未知的法律风险转化为可量化、可应对的成本,从而在报价中予以体现。
投资策略的二元平衡:在折扣诱惑与法律红线间行走
成功的不良资产投资者,必须是精明的算师与坚定的守法者的结合体。他们的策略核心在于实现高折扣带来的利润空间与严守法律红线确保安全之间的精妙平衡。
建立多维估值模型,超越简单折扣比较。初级玩家只看表面折扣率,高手则构建包含法律风险溢价因子的估值模型。模型会为不同类型的潜在风险(如产权纠纷风险、环境责任风险、刑事连带风险)赋予不同的权重与折现系数。例如,一个包内含有涉嫌非法集资案抵押物的资产,其风险折价系数会远高于普通商业抵押资产。经过风险调整后的“真实折扣”,才是决策的依据。
设计合法多元的处置路径,替代暴力催收。面对顽固债务人,法律提供了多种武器,而非只有刑事威慑。通过“债权转股权”介入企业经营,通过“破产重整”程序优化债务结构,通过“资产证券化”提前回流现金,都是合法且高效的处置方式。这些方式虽然对专业能力要求高,但彻底避免了触碰刑法的风险,实现了社会价值与商业价值的统一。最高明的处置,是让债务人自愿配合,而非被迫屈服。
全程植入合规监控,打造风险防火墙。从收购到退出,合规流程应贯穿始终。内部设立合规官岗位,审查所有重要决策与文件;外部聘请常年法律顾问,对处置方案进行前置合法性审查;对委托的第三方催收机构进行严格背景调查与行为约束。通过制度将个人冲动与机构行为隔离,确保整个投资运作在阳光下进行。当法律风险被有效管控,投资者才能安心享受深度折扣带来的超额收益。
行业生态的演进:从野蛮生长到规范透明
回顾中国不良资产行业二十余年的发展,其对“折扣”与“判罚”的认知,恰好折射了整个行业从野蛮生长到规范透明的演进历程。
早期阶段(1990年代末-2000年代初),行业处于拓荒期。信息极度不对称,资产包定价(折扣)随意性大,存在大量通过关系以极低折扣获取资产然后暴力清收的现象。与之相伴的,是当时法律体系对此类新兴经济活动规制不足,部分行为游走在灰色地带,但也确实出现了因非法手段催收而获刑的早期案例。这一阶段,“高收益”往往与“高风险”(包括法律风险)画等号。
发展阶段(2000年代中期-2010年代),四大国有资产管理公司主导市场,规则逐步建立。折扣定价开始引入更多评估方法,但非理性竞争仍时常导致“高价包”。国家严厉打击经济犯罪,关于金融违法、非法经营、暴力催收的判例不断丰富,“判几年”有了更清晰的法律标尺。专业投资机构开始涌现,他们更注重法律风险防控。
当前与未来阶段(2020年代至今及未来),行业进入专业化、精细化、法制化时代。随着地方资产管理公司扩容、外资机构入场、互联网平台介入,市场参与者日益多元,竞争推动价格(折扣)发现机制更趋有效。大数据、AI估值模型的应用,使定价更加精准。更重要的是,在“扫黑除恶”常态化及金融强监管背景下,法律红线无比清晰。任何试图通过违法犯罪手段提升处置效率的行为,都将面临严厉的司法制裁。“合规创造价值”成为行业共识。未来的赢家,必是那些能精准评估资产法律与商业价值,并善于通过合法技术手段实现资产盘活的专业机构。
在价值洼地与法律高墙之间
“不良资产包一般打几折?”——答案在资产的质量、市场的冷暖与投资者的眼光之中,它是一个充满机遇的价值发现过程。“不良资产包一般判几年?”——答案在《刑法》的条文里,在行为人选择的手段中,它是一个不容逾越的风险警示标尺。
这片领域从来不是法外之地,巨大的利益诱惑总是与相应的风险并存。真正的智慧,在于深刻理解折扣背后的复杂构成,同时怀有对法律的至高敬畏。最高的投资艺术,是能够在错综复杂的债权债务网络中,精准定位那些被低估的、且能通过合法途径重塑价值的资产。它考验的不仅是财务分析能力,更是法律洞见、社会资源整合与商业创新的综合实力。对于每一位参与者而言,唯有坚持合法合规的底线,运用专业精深的工具,才能安全地挖掘这座“沉睡的金矿”,在实现经济效益的也完成促进资源优化配置的社会使命。
以上是关于不良资产包一般打几折;不良资产包一般判几年的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:不良资产包一般打几折;不良资产包一般判几年;本文链接:https://www.all51.com/pp/328189.html。
猜你喜欢
- 不是真皮的包值得买吗,不是真皮的包值得买吗女 2026-11-05
- 不抄袭的品牌包包(不抄袭的品牌包包有哪些) 2026-11-05
- 不抄袭的品牌包包有哪些牌子(不抄袭的品牌包包有哪些牌子的) 2026-11-05
- 不抄袭的品牌包包排行榜(抄袭大牌款式的包) 2026-11-05
- 不抄袭的包包品牌排行榜(不抄袭的包包品牌排行榜有哪些) 2026-11-05
- 不建议购买的名牌包包(不建议购买的名牌包包有哪些) 2026-11-05
- 不建议买的品牌包包(不建议买的品牌包包怎么办) 2026-11-05
- 不太贵的包包牌子(不太贵的包包牌子推荐) 2026-11-05
- 不同档次汽车包包对标、包对应汽车档次 2026-11-05
- 不同品牌包包怎么配衣服(不同品牌包包怎么配衣服好看) 2026-11-05