二手品牌包包再销售纳税问题、二手品牌包包再销售纳税问题分析
-
二手,品牌,包包,再,销售,纳税,问题,、,分析,

- 包包品牌-满福包包网
- 2026-11-06 10:12
- 满福包包网
二手品牌包包再销售纳税问题、二手品牌包包再销售纳税问题分析 ,对于想购买包包的朋友们来说,二手品牌包包再销售纳税问题、二手品牌包包再销售纳税问题分析是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当一只心爱的香奈儿CF在二手平台成功转手,你是否曾思考过,这笔交易背后隐藏的税务“暗礁”?二手奢侈品包包交易市场如火如荼,从个人“断舍离”到专业卖家批量运作,交易规模日益庞大。与火热交易形成鲜明对比的,是许多卖家对“二手品牌包包再销售纳税问题”的普遍性盲区与误解。本文将为你揭开这层神秘面纱,深入分析二手品牌包包再销售纳税问题,从法律界定、应税场景、避税风险、合规路径等多个维度进行二手品牌包包再销售纳税问题分析,助你在享受流转乐趣与资金回笼的避开潜在的税务雷区,实现阳光下的财富流转。
一、法律定性:个人闲置还是经营行为?
这是所有问题的核心起点,也是税务判断的分水岭。二手品牌包包再销售纳税问题的首要分析,便是厘清交易行为的法律性质。
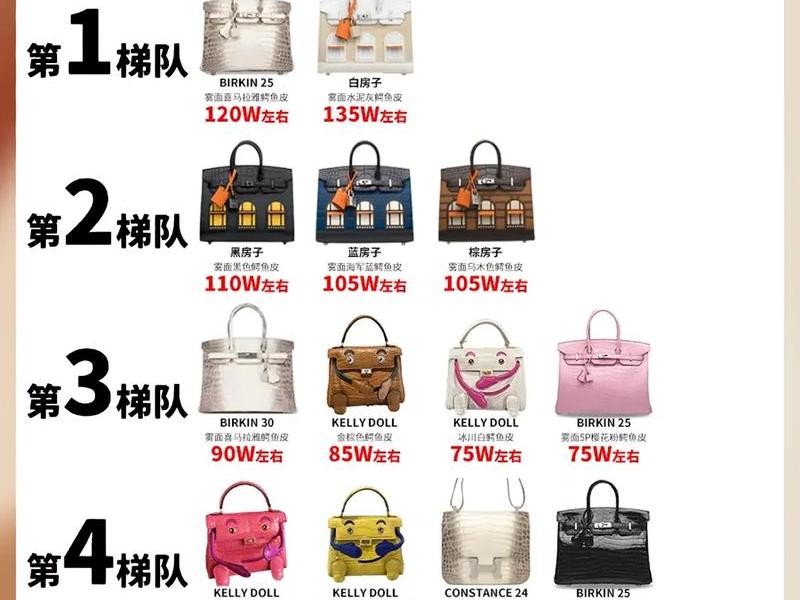
从税法视角看,偶尔、零星地转让个人使用过的物品,通常被视为财产转让所得。在中国现行个人所得税法中,个人转让财产所得,以转让财产的收入额减除财产原值和合理费用后的余额,为应纳税所得额。关键点在于“偶发性”。如果你长期、频繁、有组织地在多个平台发布大量不同品牌、款式的包包,并以明显营利为目的进行销售,税务机关极有可能将其认定为“经营行为”。一旦被认定为经营行为,其纳税义务将发生根本性变化,不再适用个人财产转让的相关规定。
这种界定并非空穴来风。税务机关在实践中,会综合考量销售频率、商品来源、资金流水、宣传方式等多重因素。例如,一个账号持续数月、每周上架数只全新或近新的热门款奢侈品包,其进货渠道可能来自海外代购或特殊渠道,这显然超越了个人处置闲置物品的范畴。模糊的边界地带,正是风险滋生的温床。许多卖家在无意中滑向了“经营性销售”的领域,却仍以“个人闲置”自居,为未来的税务稽查埋下了巨大隐患。
在涉足二手奢侈品交易前,每一位卖家都必须进行严肃的自我审视:我的行为,在法律的天平上究竟偏向哪一端?清晰的自我定位,是解决所有后续二手品牌包包再销售纳税问题的前提。
二、应税场景:哪些情况真的需要缴税?
并非所有二手包交易都会触发纳税义务,但以下几种典型场景,你必须高度警惕。进行二手品牌包包再销售纳税问题分析,必须细化到具体情境。
场景一:营利性转卖。 这是最核心的应税场景。比如,你以20000元购入一只LV Neverfull,使用一段时间后,因款式热度上涨或停产,以25000元的价格售出。这5000元的价差,在法律上构成了“财产转让所得”。根据规定,这部分所得应当缴纳20%的个人所得税。然而现实中,因平台信息与税务系统尚未完全打通,以及个人主动申报意识薄弱,这部分税款几乎处于普遍性流失状态。但这绝不意味着合法性,它始终是悬在头上的“达摩克利斯之剑”。
场景二:规模性经营。 如前所述,当销售行为呈现出持续性、规模性、组织性特征时,性质就变了。你可能需要办理市场主体登记(如个体工商户营业执照),并按照“经营所得”缴纳增值税、城市维护建设税、教育费附加、地方教育附加以及个人所得税(经营所得)等。增值税的征收率可能适用小规模纳税人的优惠政策(如3%减按1%),但申报纳税已成为法定义务。
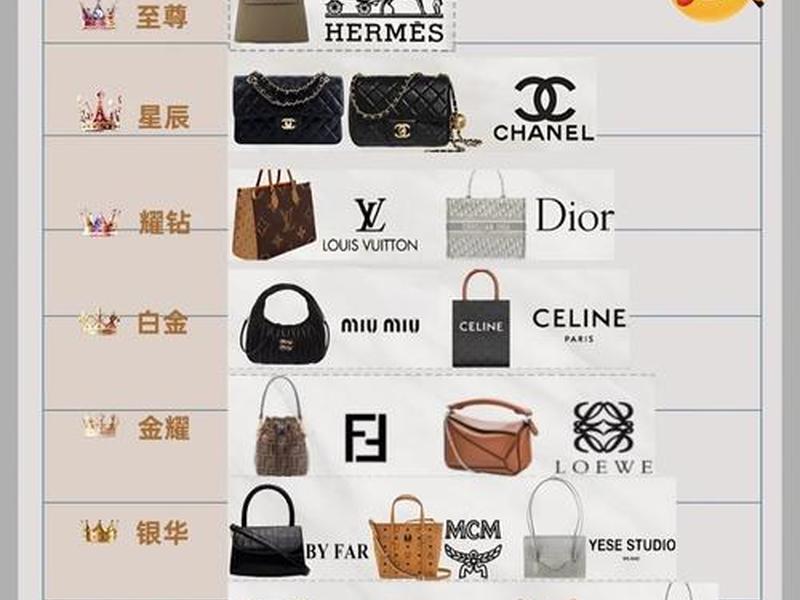
场景三:海外购入并转卖。 这是一个复杂的灰色地带。许多人通过海外旅游、代购等方式以较低价格购入奢侈品包,然后在国内二手平台加价销售。这里可能涉及进口环节偷逃关税、增值税和消费税的问题,以及在境内销售时应缴纳的增值税和所得税。其税务风险呈几何级数放大。
三、隐匿风险:忽视纳税的四大“隐形代价”
选择忽视二手品牌包包再销售纳税问题,看似节省了眼前成本,实则可能支付更为高昂的“隐形代价”。风险远不止补税和罚款那么简单。
第一重代价:高额补税与滞纳金。 一旦被税务稽查部门盯上,你需要补缴的不仅是应纳未纳的税款本身。根据《税收征收管理法》,从税款滞纳之日起,按日加收万分之五的滞纳金。这意味着,一笔拖欠数年的税款,其滞纳金总额可能接近甚至超过本金。还可能面临0.5倍至5倍的罚款。对于高价值的奢侈品交易,这笔金额将是惊人的。
第二重代价:个人征信污点。 税收违法行为信息正逐步全面纳入社会信用体系。严重的偷税、逃税行为,将导致自然人纳税信用等级降级,影响可能波及银行贷款、出境旅行、职务晋升乃至子女教育等多个方面。在信用社会,一个污点足以令你寸步难行。
第三重代价:刑事法律风险。 这绝非危言耸听。如果逃避缴纳税款数额较大(目前司法实践中,个人逃税数额在十万元以上即可能构成“数额较大”),并且占应纳税额百分之十以上的,可能构成“逃税罪”。尽管刑法规定,经税务机关依法下达追缴通知后,补缴应纳税款和滞纳金,已受行政处罚的,不予追究刑事责任,但这道“安全阀”的前提是接受行政处罚,且五年内未因逃避缴纳税款受过刑事处罚或两次以上行政处罚。风险红线,清晰可见。
第四重代价:平台账户封禁与资金冻结。 各大电商平台为配合税务监管,正逐步加强商户税务合规审查。对于被查实存在偷逃税行为的卖家,平台有权依据规则采取限制店铺功能、冻结资金直至永久封禁账户的措施。你苦心经营的信用等级、将瞬间归零。
四、合规路径:阳光化经营的实操指南
面对复杂的二手品牌包包再销售纳税问题,积极的合规化转型是唯一正解。以下为不同规模的卖家提供可操作的合规路径参考。
对于偶发性个人卖家: 核心是守住“偶发”与“自用”的底线。保留好原始的购、支付记录,以证明物品属于个人使用过的财产。在定价上,尽量贴近或低于原始购入价,这能从行为动机上辅助证明“转让闲置”而非“牟利”。虽然目前个人财产转让所得的主动申报机制并不畅通,但保持交易的清白记录,是应对未来潜在核查的最好盾牌。
对于转型中的中小卖家: 如果你已从个人玩家逐渐发展为拥有稳定货源和客源的小型卖家,合规登记是必由之路。可以考虑注册为个体工商户,申请小规模纳税人身份。这样,你不仅能享受季度销售额30万元(按现行政策)以下免征增值税的优惠,还能以合法的市场主体身份开展经营,开具发票,建立更稳固的客户信任。个人所得税方面,可以适用核定征收或查账征收方式,税负可能比想象中更可控。
对于专业化经营机构: 若业务量达到一定规模,成立有限责任公司是更规范的选择。可以进行规范的会计核算,抵扣进项增值税(如有),使税务管理更加精细化。公司化运作在融资、扩张、品牌建设方面也更具优势。虽然税务管理成本上升,但换来的法律安全性和发展空间是巨大的。
无论选择哪条路,记账和保留凭证都是生命线。清晰的资金流水、完整的进出货记录、相关的费用单据,不仅能准确计算税负,更是应对税务检查时最有力的证据。
五、未来展望:监管 tightening下的行业变局
二手奢侈品交易税务监管的“狼”真的来了吗?答案是肯定的。从整个宏观经济和税收治理层面看,对新兴业态、高净值个人资产的税收监管正在不断收紧和细化。
金税四期系统的推进,意味着税务监管正从“以票管税”向“以数治税”深刻转变。大数据、人工智能技术使得税务机关能够更轻易地整合来自电商平台、支付机构、银行、海关等多方面的数据,精准描绘出纳税人的交易画像。以往隐藏在屏幕后的、看似零散的二手交易,将越来越难以遁形。平台数据报送义务的强化,只是时间问题。
这对于整个二手奢侈品行业而言,既是一场挑战,也是一次洗牌与升级的机遇。合规成本上升,会淘汰掉一批纯粹依靠信息不透明和偷逃税款牟利的“劣币”,让市场环境更加清朗。对于坚持合规经营的商家和个人,长期来看,将获得更公平的竞争环境、更稳定的经营预期和更高的客户信任度。行业的健康发展,最终离不开在规则框架内的有序奔跑。
在热爱与理性间寻找平衡点
对奢侈品的热爱,催生了繁荣的二手市场;而对法律的敬畏,则是这个市场行稳致远的基石。二手品牌包包再销售纳税问题,本质上是一场关于个人财富、商业行为与公民义务的深度对话。每一次点击“发布商品”,都不应只是感性的断舍离或投资计算,更应是一次理性的合规审视。
深入的二手品牌包包再销售纳税问题分析告诉我们,合规之路并非坦途,但绕过它的代价可能更为沉重。无论是出于对法律的遵守,还是对自身长远利益的保护,主动了解规则、拥抱阳光化经营,都是当下最明智的选择。让每一只承载着故事与审美的包包,在流转中不仅实现价值的延续,更能经历一场合法、安心、透明的旅程。这,才是二手奢侈品交易本该有的美好模样。
以上是关于二手品牌包包再销售纳税问题、二手品牌包包再销售纳税问题分析的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:二手品牌包包再销售纳税问题、二手品牌包包再销售纳税问题分析;本文链接:https://www.all51.com/pp/328717.html。
猜你喜欢
- 二手品牌包包去哪里卖 - 二手品牌包包去哪里卖比较好 2026-11-06
- 二手品牌包包值得买吗 - 二手品牌包包值得买吗现在 2026-11-06
- 二手品牌包包价格表、二手品牌包包价格表大全 2026-11-06
- 二手品牌包包价格 - 二手品牌包包价格多少 2026-11-06
- 二手品牌包包专柜正品(二手品牌包包专柜正品价格) 2026-11-06
- 二手品牌包包专柜正品直播;二手品牌包包专柜正品直播带货 2026-11-06
- 二手品牌包包app(二手大牌包app) 2026-11-06
- 二手品牌包包app 二手名牌包包app 2026-11-06
- 二手名牌包包能卖多少钱,二手名牌包包能卖多少钱一个 2026-11-06
- 二手名牌包包在哪里卖(二手名牌包包在哪里卖便宜) 2026-11-06