北京三四百块钱的医保叫啥 - 北京三四百块钱的医保叫啥名字
-
北京,三,四百,块钱,的,医保,叫啥,-,名字,

- 包包品牌-满福包包网
- 2026-11-15 20:08
- 满福包包网
北京三四百块钱的医保叫啥 - 北京三四百块钱的医保叫啥名字 ,对于想购买包包的朋友们来说,北京三四百块钱的医保叫啥 - 北京三四百块钱的医保叫啥名字是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在北京的医疗版图上,一项每年仅需三四百元投入的保障,如同一枚被忽视的钥匙,悄然守护着数百万普通市民的健康大门。许多人心中都萦绕着一个朴素而实际的问题:“北京三四百块钱的医保叫啥?”它并非遥不可及的福利,而是触手可及的安全网。这篇文章将为您彻底揭开这项高性价比保障的神秘面纱,从其官方名称、核心本质、参保资格到具体福利与办理诀窍,进行全方位深度剖析。理解它,或许就是您为自己和家人做出的最明智、最经济的健康投资决策。
核心名称揭秘:城乡居民基本医保
当人们询问“北京三四百块钱的医保叫啥”时,他们所指的,正是北京市城乡居民基本医疗保险。这个名称精准地定义了其性质与范畴。“城乡居民”涵盖了未参与城镇职工基本医疗保险的广大人群,包括老年人、学生儿童、劳动年龄内的无业居民等。“基本医疗保险”则明确了其是我国多层次医疗保障体系中的基石部分,旨在保障参保人员的基本医疗需求。
区别于动辄数千上万的商业保险,这项医保以亲民的年度缴费标准著称。其费用并非固定不变,而是由北京市医疗保障局每年根据情况动态调整。例如,近年来学生儿童的个人缴费标准大约在每年三百多元,而劳动年龄内居民则通常在五六百元区间,对于老年人则有更优惠的政策。“三四百元”是一个具象化的、便于传播的成本认知,精准击中了民众对“低价高保障”的深切期待。
当您下次再听到“北京那个很便宜的医保”,或心中产生同样疑问时,可以明确地知道,它的官方大名就是“北京市城乡居民基本医疗保险”。这个名字背后,是一套成熟、稳定且覆盖广泛的公共医疗保障制度,是为填补医疗保障网缝隙而提供的关键性制度安排。
保障本质解析:普惠性基础安全网
这项医保的本质,绝非简单的“花小钱买保险”,而是一张由主导、财政补贴、体现社会共济原则的普惠性基础安全网。个人缴纳的三四百元,仅仅是保障成本的一部分,实际上,各级财政会投入数倍于个人缴费的巨额资金进行补贴,共同汇入医保基金池,以确保制度的可持续运行和保障水平的稳步提升。
它的“基础性”体现在保障范围上,主要覆盖住院费用、门诊大病(如肾透析、恶性肿瘤化疗等)以及普通门诊统筹。这意味着,当疾病风险降临时,它能有效防范“因病致贫、因病返贫”的极端情况。例如,在定点医院住院,医保基金可以根据医院级别和费用数额,按比例报销相当一部分金额,极大地减轻了患者的经济压力。
它的“普惠性”意味着准入门槛极低。不同于商业保险对健康状况的严格核保,城乡居民医保秉持“应保尽保”原则,不因参保人已有疾病或年龄大小而拒保。这种非营利性、强制性的社会互助机制,使得最广泛的人群,尤其是健康风险较高的老年群体和收入不稳定的灵活就业者,都能被纳入保障范围,共享社会发展成果。
关键参保对象:谁有资格缴纳
弄清楚“叫什么”之后,下一个关键问题是“谁能保”。北京市城乡居民基本医疗保险的参保对象有着清晰界定,主要包括以下三大类人群。第一类是本市户籍的城乡居民,具体涵盖无其他基本医疗保障的老年人(男60周岁、女50周岁以上)、劳动年龄内的无业居民、以及散居婴幼儿和在校学生儿童。
第二大类是各类在校学生。无论其户籍是否在北京,只要是在本市行政区域内全日制普通高等院校、普通中小学校、中等职业学校、特殊教育学校等就读的在册学生,以及非在校的未成年人(如托幼机构的儿童、散居婴幼儿),均可参保。这一政策充分保障了青少年群体的健康权益。
第三类则是符合本市相关政策规定的其他人员。例如,取得《北京市工作居住证》人员的随往子女、在京接受义务教育的华侨适龄子女、父母一方有本市户籍的外埠户籍学生儿童等。部分符合条件的非京籍老年人也可能在特定政策下被纳入保障范围。明确的参保范围,确保了制度的公平性与覆盖面。
核心福利待遇:钱究竟花在何处
每年投入这三四百元,究竟能换来怎样的实实在在的保障?这是所有参保人最关心的问题。城乡居民医保的福利待遇是一个多层次、结构化的体系。最核心的部分是住院报销。参保人在定点医疗机构住院发生的医保目录内费用,起付线以上部分可按比例报销,报销比例根据医院级别和费用金额分段设置,最高可达一定比例,年度报销有封顶线,这个封顶线金额相对较高,能应对大多数重大疾病。
其次是门诊特殊病报销。对于肾透析、恶性肿瘤门诊治疗、血友病等病情稳定、需长期在门诊治疗、费用较高的疾病,其相关治疗费用可以参照住院报销政策执行,这为慢性病、大病患者提供了极其重要的持续经济支持。最后是普通门诊统筹。在定点社区卫生服务机构等就医发生的普通门诊费用,每年累计超过起付标准后,也可按比例报销,鼓励“小病在社区”,方便又省钱。
除了直接的医疗费用报销,参保人还自动享有大病保险的保障资格,无需额外缴费。当个人自付的医疗费用超过一定额度后,大病保险会进行“二次报销”,进一步减轻高额医疗费用负担。这套“基本医保+大病保险”的组合拳,构筑了坚实的医疗费用防护堤坝。
参保缴费实操:时间、方式与流程
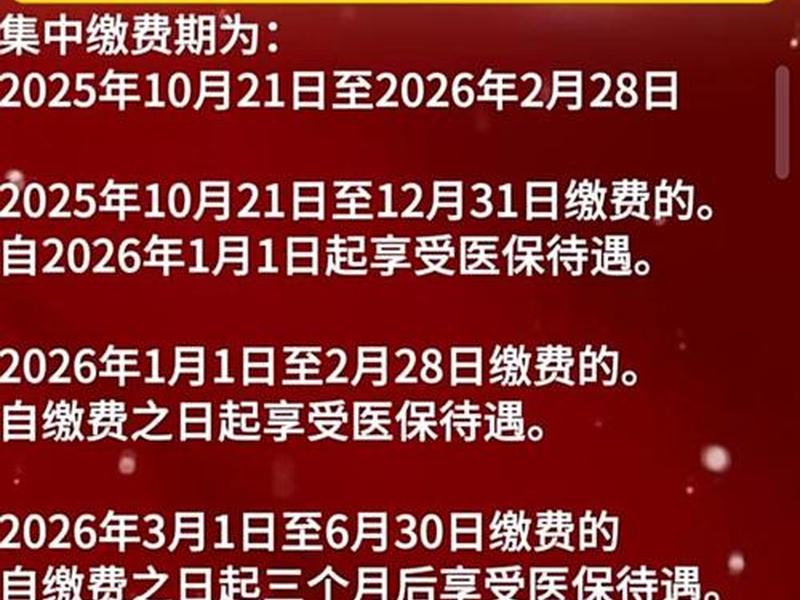
了解了福利,接下来便是如何行动。城乡居民医保实行的是“按年参保、按年缴费”的原则。每年的集中参保缴费期通常在前一年的第四季度,例如缴纳2026年度医保费的时间一般安排在2025年的9月至11月左右。在此期间内完成缴费,才能确保次年1月1日起无缝享受全年医保待遇,逾期可能无法补缴或设有等待期。
缴费方式已高度便捷化、多元化。主要渠道包括:一是银行代扣代缴,参保人只需在指定银行账户中存足保费,税务部门将定期批量扣款;二是银行柜台查询缴费,可前往北京银行、农业银行等指定银行网点办理;三是线上自助缴费,通过“京通”APP、电子税务局网站等在线渠道,足不出户即可完成。学生儿童一般由所在学校或托幼机构统一办理。
整个参保流程也清晰明了。对于新参保人员,需先携带身份证、户口本等材料到户籍地或居住地社保所办理参保登记手续,选择缴费方式和银行,然后按期缴费。对于续保人员,若信息无变更,则只需确保在缴费期内成功缴费即可。清晰的时间节点与多样的缴费渠道,旨在最大化便利每一位参保居民。
常见认知误区:澄清与重要提示
围绕这项医保,民间也存在一些认知误区需要澄清。最大的误区是认为“缴费少,所以没什么用”。事实上,正如前文所述,其背后有强大的财政补贴支撑,保障力度尤其在防范大病风险方面至关重要。另一个误区是“只有生病住院才用得上”,而忽略了其对门诊特殊病和普通门诊的报销作用,它贯穿于疾病预防、治疗、康复的全过程。
还需要特别提示的是,城乡居民医保与城镇职工医保有本质区别,二者参保对象、缴费标准、资金来源和待遇水平均不同,不能同时参保、重复享受待遇。医保报销有严格的药品、诊疗、服务设施“三大目录”,只有在目录范围内的费用才能按规报销。就医时主动告知医生自己的参保身份,有助于医生在诊疗时更多考虑目录内项目。
务必高度重视连续参保的意义。一旦中断缴费,不仅补缴手续复杂,重新参保后还可能面临待遇享受等待期,在等待期内发生的医疗费用无法报销。这短短三四百元的年度投入,实则是为自己购买了一份全年的、不间断的健康“安心险”。
“北京三四百块钱的医保”名为“城乡居民基本医疗保险”,它远不止是一个简单的名称或一项消费,更是嵌入城市肌理的一种制度性关怀。它以极低的个人门槛,撬动了广泛的健康保障,将无数个体与家庭从潜在的医疗经济风险中隔离出来。在健康成为最珍贵财富的今天,认知它、参与它、善用它,不仅是对自身与家人的责任,也是融入这座城市公共福利体系的重要一步。这张每年仅需数百元维系的安全网,默默守护着寻常日子里的安稳与尊严,其价值远超其价格,是实实在在的民生之依、安心之本。
以上是关于北京三四百块钱的医保叫啥 - 北京三四百块钱的医保叫啥名字的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:北京三四百块钱的医保叫啥 - 北京三四百块钱的医保叫啥名字;本文链接:https://www.all51.com/pp/338865.html。
猜你喜欢
- 北京包包专卖店推荐 - 北京包包专卖店推荐品牌 2026-11-15
- 北京skp男装品牌总览 - 北京skp男装品牌有哪些 2026-11-15
- 北京skp是哪个集团的 北京skp属于哪个集团 2026-11-15
- 北京skp商场奢侈品品牌包包;北京skp商场奢侈品品牌LV女装 2026-11-15
- 北京skp包包品牌,北京skp包包品牌为什么是最优惠的 2026-11-15
- 北京 运动品牌(北京 运动品牌排行榜) 2026-11-15
- 北京 运动品牌、北京 运动品牌 奥特莱斯 2026-11-15
- 北京 橱柜品牌 北京 橱柜品牌大全 2026-11-15
- 包粽子的三大忌(包粽子的三大忌是什么) 2026-11-15
- 包柠檬的作文;帮我搜索一篇三百字的柠檬作文 2026-11-15