大童保险属于什么档次(大童保险属于什么档次的)
-
大童,保险,属于,什么,档次,(,的,),

- 包包品牌-满福包包网
- 2026-11-22 12:11
- 满福包包网
大童保险属于什么档次(大童保险属于什么档次的) ,对于想购买包包的朋友们来说,大童保险属于什么档次(大童保险属于什么档次的)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在保险行业的星空中,许多名字闪烁着不同的光芒,有的以历史底蕴著称,有的以规模庞大闻名。那么,当人们搜索“大童保险属于什么档次”时,他们真正想探寻的是什么?这绝不仅仅是一个简单的品牌定位问题,而是对一个保险服务品牌综合实力、市场口碑与独特价值的深度叩问。本文将穿透表象,从多个维度为您立体解析大童保险的“档次”之谜,揭开这家以“服务”为核心驱动力的保险中介平台,究竟在行业中占据着怎样的独特位置。
定位之维:并非保险公司,而是行业“枢纽”
要理解大童的档次,首先必须厘清其根本身份。大童保险服务并非传统的保险公司,它不生产保险产品,而是国内领先的专业保险中介服务平台。这一定位,使其档次评判标准截然不同。如果说保险公司是“生产商”,比拼的是资本、精算和产品开发能力,那么大童则更像是“精品买手店”或“综合服务商”,其核心价值在于甄选、配置与服务。
在保险产业链中,大童扮演着至关重要的“连接器”角色。它一端连接着上百家国内外知名的保险公司,汇聚了海量的人身险、财产险产品;另一端连接着千万计的保险消费者,以及其旗下庞大的专业服务顾问队伍。这种平台模式,决定其档次高低的关键在于:能否打破信息壁垒,能否提供真正中立、专业的解决方案,能否创造超越单家保险公司的服务体验。
谈论大童的档次,我们首先是在谈论中国保险中介行业的标杆水准。它开创并深化了“保险服务”的概念,将行业竞争从单一的产品价格战,引导至以客户需求为中心的综合服务能力比拼。在这个赛道上,大童无疑是头部阵营的引领者,其商业模式本身就代表了一种更高阶的保险消费生态。
规模与网络:头部平台的实体根基
档次离不开硬实力的支撑。在保险中介领域,大童的规模与线下服务网络是其“高端”定位的重要基石。经过十余年发展,大童已构建起覆盖全国主要城市的线下服务网点,拥有一支数量可观、经过系统化培训的保险服务顾问团队。这种“线下实体+线上平台”的OMO(线上线下融合)模式,确保了服务的可触达性与温度感。
庞大的规模意味着更强的议价能力与更丰富的产品库。大童与众多保险公司的深度合作,使其能够为客户提供市面上绝大多数优秀的保险产品,实现真正意义上的“货比三家”。这种产品丰富性,是任何单一保险公司都无法比拟的,它直接赋予了顾问和客户更大的选择权,从源头上保障了方案的客观性。
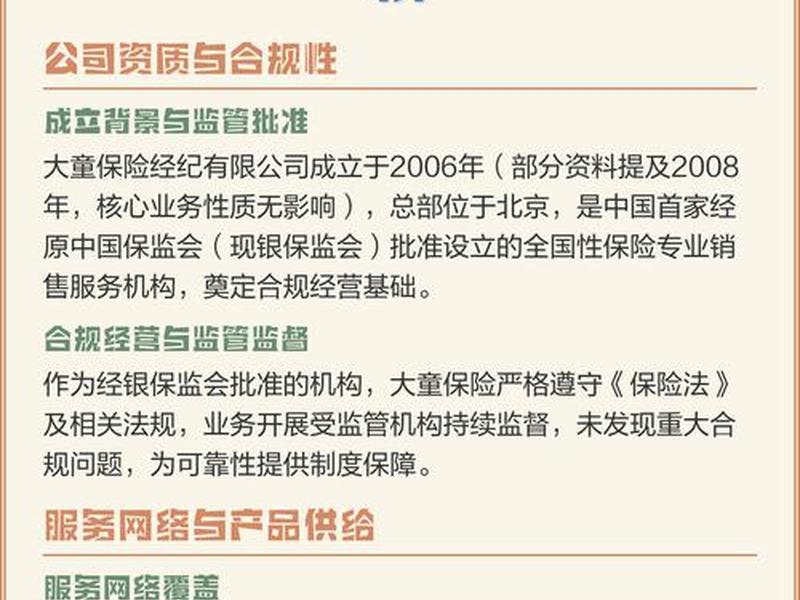
更重要的是,广泛的网络意味着服务能力的持续性与便捷性。无论客户身在何处,遇到理赔、保全等后续服务需求时,都能得到大童线下团队的支持。这种扎实的线下根基,构成了其服务信誉的“压舱石”,也是其区别于一些纯线上流量型平台的关键,彰显了其作为行业头部平台的稳定与厚重感。
科技驱动:定义服务新标准的“智慧引擎”
如果说线下网络是身躯,那么科技就是大童的“智慧大脑”,是其跻身高档次服务平台的加速器。大童在科技领域的投入有目共睹,其自主研发的“快保”科技平台,已成为行业数字化转型的典范。这套系统不仅服务于顾问的展业与学习,更深耕于客户服务的全流程。
“好赔”品牌服务便是科技赋能的集中体现。通过线上化、透明化的理赔代办与协办服务,大童利用科技手段直面保险行业“理赔难”的痛点,大幅提升了理赔效率和客户体验。将繁琐的理赔流程转化为标准化的线上服务,这本身就是对传统保险服务档次的一次革新性提升。
从需求分析、方案定制到保单管理、风险测评,科技工具贯穿始终。它让专业服务变得更加可复制、可衡量、可追溯。大童的科技实力,并非炫技,而是深深嵌入服务的“基础设施”,它重新定义了专业保险服务的效率与体验标准,使其服务档次具备了数字化时代的鲜明特征与竞争壁垒。
服务理念:从“销售导向”到“需求导向”的革命
档次的灵魂,在于理念。大童最为行业所称道的,是其率先旗帜鲜明地提出并践行的“需求导向型”服务模式。这看似简单的转变,实则是对传统保险“产品推销”模式的彻底革命。它标志着价值重心从“我把什么卖给你”转移到“你到底需要什么”。
在这一理念下,大童的顾问角色发生了根本性变化。他们不再是某家公司的产品代言人,而是客户的“保险采购专家”和“终身服务管家”。其专业的价值体现在“需求诊断-方案定制-产品甄选-持续服务”的全流程中。这种立场的转变,是赢得中高端市场客户信任的核心,也是其服务档次产生溢价的核心来源。
“买对赔好”的品牌承诺,精准概括了这一理念。它意味着服务的前端(买对)与后端(赔好)被置于同等重要的位置,形成一个完整的服务闭环。这种以客户利益和体验为中心的终极追求,使得大童的服务摆脱了低层次的竞争,进入了构建长期信任关系的价值层面,这正是高档次服务的核心内涵。
产品矩阵:全生命周期解决方案的“武器库”
高档次的服务,必须配有强大的“武器库”。大童凭借其平台优势,搭建了覆盖客户全生命周期风险管理需求的丰富产品矩阵。从保障型的重疾险、医疗险、寿险、意外险,到理财型的年金险、增额终身寿险,再到财产险、团体险,几乎无所不包。
这种全面性,使得大童的顾问能够真正站在客户整体财务规划和风险管理的角度,进行跨公司、跨品类的资产配置与保障组合。例如,可以为客户搭配A公司的重疾险、B公司的医疗险和C公司的储蓄险,形成最优组合。这种“组合拳”能力,是单一品牌保险公司无法提供的,它极大地提升了保障方案的个性化与性价比。
更重要的是,大童通过“DOSM”需求导向型销售模式等专业工具,确保产品配置严格基于客户需求分析,而非产品佣金高低。这使得其丰富的产品库不再是推销的清单,而是满足客户个性化需求的“解决方案素材库”。产品矩阵的广度与专业配置的深度结合,共同托举了其服务方案的高水准与高价值。
行业声誉与客户口碑:档次最真实的“试金石”
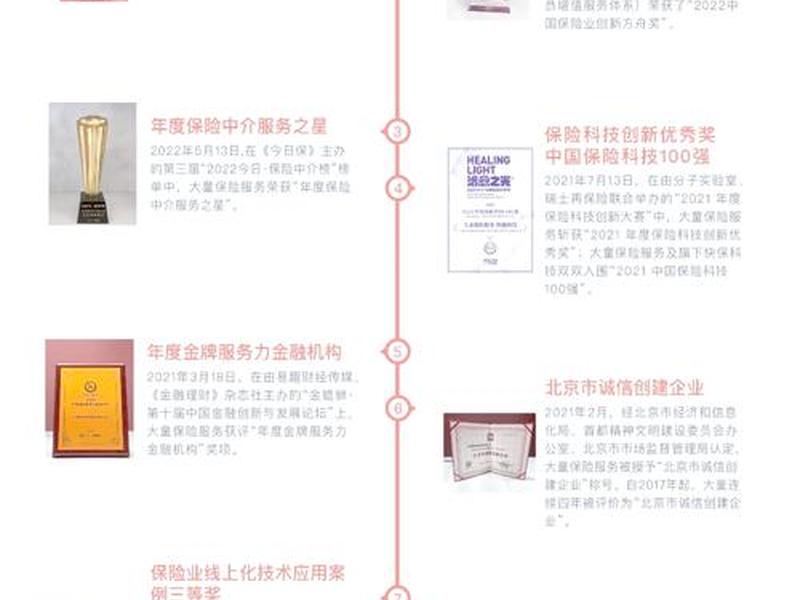
最终的档次,由市场与客户裁定。在行业内,大童屡获殊荣,长期位居保险中介市场前列,其创新模式和服务标准常常成为行业研讨的案例。这种来自业界的认可,是其专业地位与影响力的明证。
更重要的试金石在于客户口碑。尤其是经历过理赔服务的客户,其评价最具分量。“好赔”服务带来的高效、省心体验,通过一个个真实的案例积累起宝贵的信任资产。在信息透明的今天,持续的好口碑是品牌档次最坚实、最难以撼动的基石。它意味着品牌承诺不是空中楼阁,而是能够落地的切实体验。
这种声誉的积累是一个长期过程,它反向激励着大童不断优化服务流程、提升顾问专业度、加强风控管理。高档次的口碑成为一种自我强化的循环:因为珍惜声誉,所以更努力提供高水准服务;因为服务好,又进一步累积了声誉。这使得大童在客户心中逐渐锚定了“专业、可靠、省心”的高价值品牌形象。
探究“大童保险属于什么档次”,我们得到的并非一个简单的等级标签,而是一幅多维度的价值图谱。它不属于传统保险公司的评级体系,而是中国专业保险服务领域的“头部品牌”和“标杆平台”。其档次体现在独特的平台型定位、坚实的规模网络、深度的科技赋能、革命性的需求导向理念、全面的产品解决方案以及积累的行业与客户声誉之中。它代表的是一种更先进、更以客户为中心的保险消费模式。大童的档次,实质上是保险服务专业度、诚信度与体验感的综合代名词,它瞄准并满足的,正是那些不满足于简单购买产品、而是追求长期、专业、一站式风险管理服务的中高端市场需求。在保险消费升级的大潮中,这种价值主张恰恰定义了未来的高端服务标准。
以上内容从六个维度分析了大童保险服务的档次。如果需要,我可以进一步为你生成针对不同受众(如年轻家庭、企业主、高净值人士)的保险配置方案要点解析,或者提供如何鉴别与选择专业保险服务顾问的实用指南。
以上是关于大童保险属于什么档次(大童保险属于什么档次的)的介绍,希望对想购买包包的朋友们有所帮助。
本文标题:大童保险属于什么档次(大童保险属于什么档次的);本文链接:https://www.all51.com/pp/345894.html。
猜你喜欢
- 大童保险销售官网首页,大童保险销售官网首页电话 2026-11-22
- 大童书包哪个牌子好、大童书包哪个牌子好用 2026-11-22
- 大童书包什么牌子好(大童书包什么牌子好一点) 2026-11-22
- 大童书包什么牌子好 - 大童书包什么牌子好一点 2026-11-22
- 大狗属于哪个品牌 大狗是哪个品牌 2026-11-22
- 大卫男装属于什么档次;大卫男装属于什么档次的品牌 2026-11-21
- 大众品牌包包属于什么档次;大众品牌包包属于什么档次的 2026-11-20
- 多哈国际机场属于哪个国家;多哈国际机场属于哪个国家的 2026-11-20
- 哥特的包属于几线品牌;哥特的包属于几线品牌啊 2026-11-17
- 哥特品牌包、哥特包属于高端品牌 2026-11-17